Sur LesFinances.fr, nous comparons régulièrement les assurances vie disponibles en France. Après avoir étudié les frais, les fonds en euros, les ETF, les unités de compte et les options de gestion de dizaines de contrats, notre conclusion reste la même : les avis positifs sur les meilleures assurances vie en ligne sont largement mérités.
Pourquoi ? Parce qu’elles cumulent aujourd’hui trois qualités difficiles à retrouver ensemble dans les contrats traditionnels :
- des frais extrêmement faibles, parfois seulement 0,30 % par an sur les unités de compte ;
- un choix d’investissements très vaste, avec ETF, obligations, immobilier, private equity et parfois actions en direct ;
- une gestion simple et autonome, accessible depuis son ordinateur ou son téléphone.
Le marché a même encore progressé récemment. Lucya CNP descend désormais à seulement 0,30 % de frais annuels sur les unités de compte, tandis que Linxea Spirit 2 et Lucya Cardif restent deux références remarquables à 0,50 %.
Ces trois contrats occupent aujourd’hui les premières places de notre classement. Lucya Abeille — anciennement Evolution Vie —, Linxea Avenir 2 et Linxea Vie restent également de très bonnes assurances vie.
Pour comparer en détail les contrats phares, vous pouvez consulter notre comparatif des meilleures assurances vie.
Pourquoi notre avis sur l’assurance vie en ligne est-il si positif ?
Une assurance vie en ligne n’est pas juridiquement différente d’une assurance vie distribuée en agence. La grande différence vient du mode de distribution.
Le contrat est généralement commercialisé par un courtier ou une banque en ligne, tandis que l’argent est juridiquement géré par un assureur.
Par exemple :
- Lucya distribue Lucya CNP, assurée par CNP Assurances ;
- Lucya distribue Lucya Cardif, assurée par BNP Paribas Cardif ;
- Linxea distribue Linxea Spirit 2, assurée par Spirica ;
- Fortuneo Vie est assurée par Suravenir.
Cette organisation permet aux courtiers spécialisés de négocier des contrats très compétitifs auprès de grands assureurs.
Des frais réduits
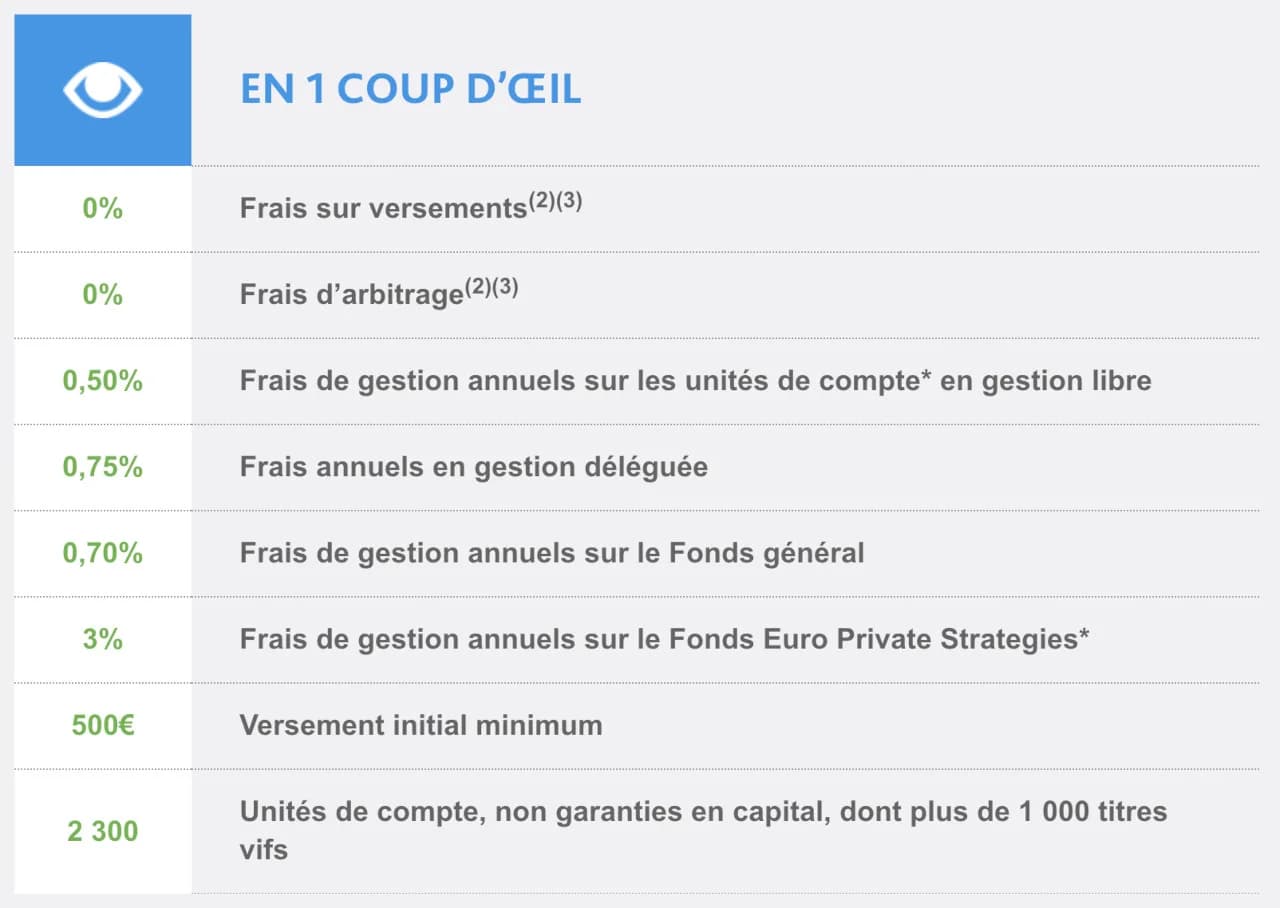
Le premier avantage est immédiatement visible : 0 % de frais sur les versements et les arbitrages classiques est devenu la norme chez les meilleurs contrats en ligne.
Cela change tout.
Si vous versez 10 000 € sur une assurance vie facturant 3 % à l’entrée, seulement 9 700 € commencent réellement à travailler.
Votre investissement doit donc déjà gagner environ 3,09 % simplement pour revenir à son point de départ.
Un investissement ne devrait pas commencer sa course avec un boulet de 300 € attaché à la cheville.
Les meilleurs contrats en ligne évitent ce handicap.
Une offre d’investissement devenue considérable
Il y a quinze ou vingt ans, choisir une assurance vie en ligne permettait surtout de réduire les frais.
Aujourd’hui, les meilleurs contrats gagnent aussi sur la richesse de l’offre.
Vous pouvez trouver :
- des ETF indiciels ;
- des fonds actions ;
- des fonds obligataires ;
- des fonds monétaires ;
- des fonds immobiliers ;
- du private equity ;
- des solutions structurées ;
- parfois plusieurs centaines d’actions en direct.
Lucya CNP donne ainsi accès à plus de 1 200 unités de compte. Lucya Cardif dépasse 2 300 unités de compte. Linxea Spirit 2 en propose plus de 1 100.
Cette profondeur n’oblige évidemment pas à construire une usine à gaz. Pour beaucoup d’investisseurs, un bon ETF mondial, une poche obligataire et un fonds en euros peuvent suffire à bâtir l’essentiel d’une allocation.
Une gestion beaucoup plus autonome
Souscription, versements, arbitrages et rachats peuvent généralement être réalisés en ligne.
Cette autonomie est très appréciable pour l’épargnant qui aime comprendre et piloter son patrimoine.
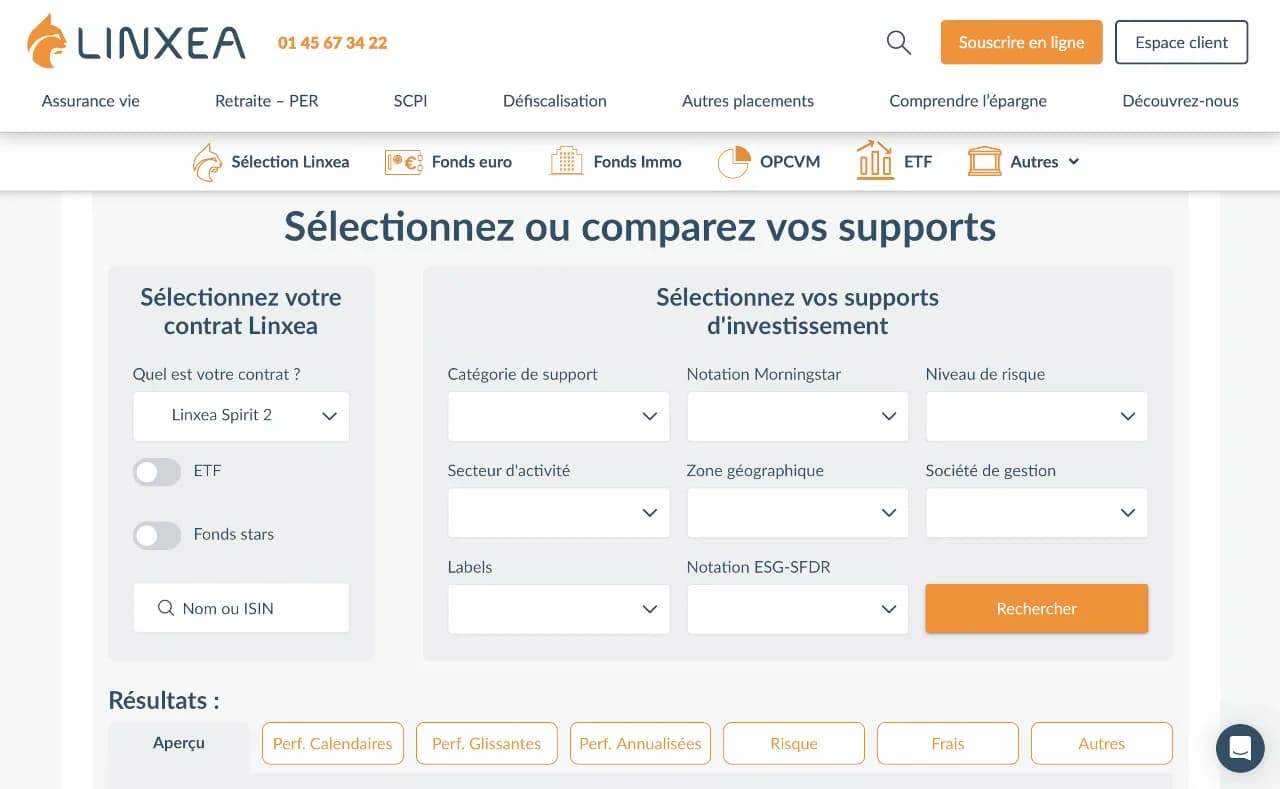
Les interfaces ne sont pas toutes parfaites et certaines opérations peuvent encore nécessiter l’intervention de l’assureur. Mais le niveau de service n’a plus grand-chose à voir avec l’assurance vie en ligne des débuts.
Des assureurs de premier ordre derrière les contrats
L’expression « assurance vie en ligne » peut parfois donner l’impression que votre argent serait confié à une jeune entreprise numérique.
Ce n’est généralement pas le cas.
Derrière les contrats que nous recommandons, nous retrouvons notamment :
- CNP Assurances ;
- BNP Paribas Cardif ;
- Spirica, filiale de Crédit Agricole Assurances ;
- Suravenir, groupe Crédit Mutuel Arkéa ;
- Abeille Assurances ;
- Generali.
Le courtier commercialise le contrat. L’assureur porte juridiquement l’assurance vie.
Quelles sont les meilleures assurances vie en ligne ?
Toutes les assurances vie en ligne ne se valent pas.
Le marché s’est fortement amélioré et les meilleurs contrats ont créé un nouvel écart avec ceux qui étaient auparavant considérés comme très compétitifs.
| Assurance vie | Assureur | Frais annuels UC | Notre avis |
|---|---|---|---|
| Lucya CNP | CNP Assurances | 0,30 % | Excellent — notre n°1 actuel 🏆 |
| Linxea Spirit 2 | Spirica — Crédit Agricole Assurances | 0,50 % | Excellent — polyvalence et immobilier 🏆 |
| Lucya Cardif | BNP Paribas Cardif | 0,50 % | Excellent — univers d’investissement très profond 🏆 |
| Lucya Abeille | Abeille Assurances — groupe Aéma | 0,60 % | Très bon — fonds euro intéressant |
| Linxea Avenir 2 | Suravenir — Crédit Mutuel Arkéa | 0,60 % | Très bon contrat |
| Linxea Vie | Generali | 0,60 % | Très bon, mais moins différenciant aujourd’hui |
| Fortuneo Vie | Suravenir — Crédit Mutuel Arkéa | 0,75 % | Contrat correct |
| BoursoVie | Generali | 0,75 % maximum | Contrat correct |
Lucya CNP : probablement notre premier choix aujourd’hui
Lucya CNP est assurée par CNP Assurances et commercialisée par Lucya.
Le contrat affiche seulement 0,30 % de frais annuels sur les unités de compte en gestion libre, plus de 1 200 unités de compte et des ETF sans frais d’opération financière.
C’est difficile à battre.
Il ne s’agit pas seulement d’un contrat bon marché : son offre comprend ETF, titres vifs, fonds actifs, immobilier et non coté.
Vous pouvez consulter notre avis sur Lucya CNP.
Découvrir Lucya CNPLinxea Spirit 2 : toujours une référence absolue
Linxea Spirit 2 reste l’une des assurances vie les plus complètes du marché.
Ses frais annuels sont de 0,50 % sur les unités de compte, avec plus de 1 100 unités de compte, plus de 200 ETF et une offre immobilière particulièrement riche.
Il est assuré par Spirica.
Consultez notre avis sur Linxea Spirit 2.
Découvrir Linxea Spirit 2 et les fonds disponiblesLucya Cardif : une profondeur exceptionnelle
Lucya Cardif est assurée par BNP Paribas Cardif.
Elle facture 0,50 % par an sur les unités de compte et donne accès à plus de 2 300 unités de compte, dont plus de 50 ETF et plus de 1 000 titres vifs.
Son principal avantage est la profondeur de son univers d’investissement.
Consultez notre avis sur Lucya Cardif.
Découvrir Lucya CardifLucya Abeille, Linxea Avenir 2 et Linxea Vie restent très bons
Lucya Abeille, anciennement Evolution Vie, conserve un intérêt réel grâce à son fonds euro Abeille Actif Garanti, ses frais de 0,60 % sur les unités de compte et une offre désormais enrichie en ETF.
Linxea Avenir 2 reste un très bon contrat assuré par Suravenir, avec des frais de 0,60 % sur les unités de compte et un fonds euro Suravenir Opportunités 2 intéressant.
Linxea Vie, assuré par Generali, reste compétitif mais se retrouve aujourd’hui un peu dans l’ombre de Spirit 2 et Avenir 2 au sein de la gamme Linxea.
Le classement détaillé dépend néanmoins de votre usage : fonds euro, ETF, immobilier, gestion libre ou gestion pilotée.
C’est précisément l’objet de notre comparatif des meilleures assurances vie.
Les frais : l’avantage décisif de l’assurance vie en ligne
Les frais annuels paraissent souvent minuscules.
0,30 %, 0,50 %, 0,75 % : à première vue, quelques dixièmes de point semblent anecdotiques.
Sur vingt ou trente ans, ils ne le sont pas.
| Assurance vie | Frais annuels UC | Écart vs Lucya CNP | Notre avis |
|---|---|---|---|
| Lucya CNP | 0,30 % | Référence | Exceptionnel 🏆 |
| Lucya Cardif | 0,50 % | +0,20 point | Excellent |
| Linxea Spirit 2 | 0,50 % | +0,20 point | Excellent |
| Lucya Abeille | 0,60 % | +0,30 point | Très bon |
| Linxea Avenir 2 | 0,60 % | +0,30 point | Très bon |
| Linxea Vie | 0,60 % | +0,30 point | Très bon |
| Fortuneo Vie | 0,75 % | +0,45 point | Correct |
| BoursoVie | 0,75 % maximum | +0,45 point | Correct |
Lucya CNP établit désormais le nouveau plancher parmi les grandes assurances vie que nous suivons : 0,30 % par an sur les unités de compte en gestion libre.
Lucya Cardif et Linxea Spirit 2 restent remarquables à 0,50 %.
Lucya Abeille, Linxea Avenir 2 et Linxea Vie sont à 0,60 %.
Fortuneo Vie et BoursoVie facturent 0,75 % en gestion libre.
Pourquoi quelques dixièmes de point finissent par coûter cher
Prenons 100 000 € investis avec une performance brute hypothétique de 6 % par an.
| Frais annuels du contrat | Après 10 ans | Après 20 ans | Après 30 ans | Lecture |
|---|---|---|---|---|
| 0,30 % | 174 080 € | 303 040 € | 527 533 € | Référence Lucya CNP |
| 0,50 % | 170 814 € | 291 776 € | 498 395 € | Référence très compétitive |
| 0,60 % | 169 202 € | 286 294 € | 484 416 € | Bon niveau en ligne |
| 1,00 % | 162 889 € | 265 330 € | 432 194 € | Exemple de contrat coûteux |
Avec 0,30 % de frais annuels de contrat, le capital théorique après trente ans ressort sensiblement plus élevé qu’avec 1 %.
La raison est simple : vous ne perdez pas seulement les frais de l’année. Vous perdez aussi les rendements futurs que cet argent aurait pu générer.
C’est l’effet boule de neige des intérêts composés, mais dans le mauvais sens.
Cette simulation ne tient volontairement pas compte des frais internes des fonds, de la fiscalité ni de la volatilité des marchés. Son seul objectif est d’isoler l’impact des frais récurrents.
Les frais propres aux fonds comptent également
Les frais de l’assurance vie ne constituent qu’une couche.
Un ETF mondial peut coûter quelques dixièmes de point par an, alors que certains fonds actifs dépassent 1,5 %.
Il faut donc regarder :
frais du contrat + frais des fonds + éventuels frais de gestion pilotée + frais spécifiques de transaction.
Une assurance vie à 0,30 % remplie de fonds très chers peut finir par coûter davantage qu’un contrat à 0,50 % utilisé intelligemment avec des ETF peu coûteux.
Fonds euro, ETF, immobilier : les assurances vie en ligne ne sont plus des contrats au rabais
Le deuxième grand avantage des meilleurs contrats est la diversité des placements accessibles.
De bons fonds en euros
Les assurances vie en ligne donnent accès à plusieurs fonds euro intéressants :
- les fonds euro de Spirica sur Linxea Spirit 2 ;
- Suravenir Opportunités 2 sur Linxea Avenir 2 ;
- Abeille Actif Garanti sur Lucya Abeille ;
- CNP Lucya Euros B sur Lucya CNP ;
- les fonds euro de BNP Paribas Cardif sur Lucya Cardif.
Le meilleur fonds euro varie dans le temps. Il faut comparer les rendements, mais aussi les conditions d’accès, la garantie du capital et les éventuelles contraintes d’investissement en unités de compte.
Les ETF ont profondément amélioré l’assurance vie
Un ETF permet de suivre un indice boursier avec des frais internes généralement faibles.
Il est aujourd’hui possible de construire dans une assurance vie une allocation mondiale très diversifiée en quelques lignes seulement.
Lucya CNP propose plus de 60 ETF sans frais d’opération financière. Linxea Spirit 2 en référence plus de 200. Lucya Cardif en propose plus de 50.
Pour approfondir, consultez notre guide sur les ETF.
Immobilier et private equity
Les assurances vie les plus complètes vont beaucoup plus loin.
Linxea Spirit 2 est particulièrement intéressant pour les fonds immobiliers.
Lucya CNP et Lucya Cardif donnent aussi accès à de l’immobilier et au non coté.
Ces placements peuvent compléter une allocation, mais ils doivent rester cohérents avec votre horizon, votre patrimoine immobilier existant et votre tolérance au risque.
Des actions en direct sur certains contrats
Lucya CNP et Lucya Cardif permettent même d’investir sur plusieurs centaines d’actions en direct.
C’est une possibilité rare dans l’assurance vie française.
Elle intéressera surtout les investisseurs expérimentés. Pour la majorité des épargnants, quelques ETF largement diversifiés restent plus simples.
Assurance vie en ligne ou banque traditionnelle : que choisir ?
Il devient difficile de défendre certains contrats bancaires traditionnels uniquement au nom de la proximité avec un conseiller.
| Critère | Meilleure assurance vie en ligne | Contrat bancaire traditionnel |
|---|---|---|
| Frais sur versement | 0 % dans la plupart des contrats leaders | Souvent présents, parfois négociables |
| Frais annuels sur les UC | Environ 0,30 % à 0,60 % pour les meilleurs contrats | Souvent autour de 0,80 % à 1 % ou davantage selon le contrat |
| ETF | Très présents | Offre souvent plus limitée |
| Nombre de fonds | Plusieurs centaines à plus de 2 000 selon le contrat | Gamme souvent plus restreinte |
| Immobilier / non coté | Présents sur plusieurs contrats leaders | Variable selon l’établissement |
| Gestion autonome | Très bonne : opérations en ligne | Plus dépendante du réseau ou du conseiller |
| Contact physique | Pas d’agence | Oui, principal avantage pour certains clients |
| Assureur | CNP, Cardif, Spirica, Suravenir, Generali, Abeille… | Souvent les mêmes grands groupes d’assurance |
| Notre préférence | Oui pour l’épargnant autonome 🏆 | À réserver aux clients valorisant fortement l’accompagnement en agence |
Les frais d’entrée sont difficiles à justifier
Un contrat facturant encore 2 ou 3 % sur chaque versement part avec un handicap structurel.
Même chose pour des frais annuels proches de 1 % sur les unités de compte lorsque des assurances vie comme Lucya CNP facturent seulement 0,30 %.
L’écart peut représenter plusieurs milliers d’euros sur un patrimoine important.
La banque conserve l’avantage du contact physique
Certains clients veulent rencontrer un conseiller en agence.
C’est un vrai avantage si cette relation humaine vous rassure ou vous évite des erreurs.
Mais il faut regarder son coût.
Une agence, des conseillers et un réseau physique doivent être financés. Une partie de ce coût finit généralement par se retrouver dans la tarification des services financiers.
Les assurances vie en ligne utilisent les mêmes grands assureurs
C’est probablement le meilleur argument contre l’idée que « la banque serait plus sûre parce qu’elle est connue ».
Spirica appartient à Crédit Agricole Assurances.
Cardif appartient à BNP Paribas.
CNP Assurances appartient au groupe La Banque Postale.
Suravenir appartient au Crédit Mutuel Arkéa.
Vous pouvez donc bénéficier d’un grand assureur sans nécessairement acheter le contrat distribué par son réseau bancaire.
Quels sont les inconvénients d’une assurance vie en ligne ?
Notre avis est très favorable, mais une assurance vie en ligne n’est pas parfaite pour tout le monde.
Il faut être plus autonome
Le principal risque n’est pas technique.
C’est de disposer de 1 200 ou 2 300 unités de compte sans savoir quoi en faire.
Un catalogue gigantesque peut devenir un supermarché financier avec davantage de rayons où se perdre.
Avant de choisir les fonds, il faut définir :
- votre horizon ;
- votre besoin de liquidité ;
- votre capacité à supporter les baisses ;
- votre allocation entre actifs défensifs et dynamiques.
Le service dépend du courtier et de l’assureur
Le courtier gère la relation commerciale, mais certaines opérations restent traitées par l’assureur.
Les délais et la qualité de l’interface peuvent donc différer d’un contrat à l’autre, même chez le même courtier.
Tout n’est pas instantané
Les arbitrages et rachats ne sont pas des paiements par carte bancaire.
Certaines opérations nécessitent plusieurs jours, notamment lorsqu’elles impliquent des fonds immobiliers ou des procédures de contrôle.
Le conseil patrimonial global n’est pas le cœur du modèle
Un courtier en ligne permet d’accéder à une excellente enveloppe.
Il ne remplace pas nécessairement une réflexion complète sur votre patrimoine : retraite, fiscalité, immobilier, crédit, transmission ou patrimoine professionnel.
Le choix de l’assurance vie constitue une décision importante, mais l’enveloppe n’est qu’un étage de la stratégie patrimoniale.
Notre avis final : faut-il ouvrir une assurance vie en ligne ?
Pour un épargnant autonome, nous voyons aujourd’hui peu de raisons de payer plus cher pour avoir moins de choix.
Les meilleures assurances vie en ligne combinent :
- absence de frais sur versement ;
- frais annuels très faibles ;
- ETF ;
- fonds euro ;
- immobilier et parfois private equity ;
- gestion en ligne ;
- assureurs de premier plan.
Notre podium actuel est clair :
🥇 Lucya CNP, probablement notre premier choix en gestion libre grâce à ses 0,30 % de frais annuels sur les unités de compte.
🥈 Linxea Spirit 2, toujours exceptionnel par sa polyvalence et son offre immobilière.
🥉 Lucya Cardif, remarquable par la profondeur de son univers d’investissement.
Lucya Abeille, Linxea Avenir 2 et Linxea Vie restent également de très bons contrats.
Vous n’êtes d’ailleurs pas obligé de choisir une seule assurance vie.
Détenir par exemple Lucya CNP chez CNP Assurances et Linxea Spirit 2 chez Spirica permet de diversifier les assureurs, les fonds euro et les investissements accessibles.
Pour comparer précisément les caractéristiques, les frais et les avantages de tous les contrats phares, consultez notre comparatif des meilleures assurances vie.
Choisir une bonne assurance vie est important. Choisir une bonne allocation à l’intérieur l’est encore davantage.