Vous souhaitez investir en assurance vie sans avoir à choisir vous-même vos ETF, suivre les marchés ou rééquilibrer votre portefeuille ? La gestion pilotée permet de déléguer ces décisions à un professionnel, selon votre horizon de placement et votre tolérance au risque.
Mais toutes les gestions pilotées ne se valent pas. Entre deux offres, les frais peuvent varier fortement, les allocations peuvent être plus ou moins diversifiées et la qualité du pilotage n'est pas la même. Surtout, un beau rendement sur une seule année ne suffit pas à désigner la meilleure gestion pilotée.
Notre classement des meilleures gestions pilotées en 2026 est le suivant :
- 🥇 Yomoni : découvrir l'assurance vie Yomoni — notre choix n°1 pour son excellent équilibre entre frais, gestion indicielle et historique réel ;
- 🥈 Ramify : découvrir l'assurance vie Ramify — le challenger le plus sérieux, avec une offre particulièrement riche et des frais très compétitifs ;
- 🥉 Nalo : découvrir l'assurance vie Nalo — une très bonne gestion pilotée, notamment pour sa logique multiprojets ;
- 🌱 Goodvest : découvrir les assurances vie Goodvest — notre choix spécialisé pour les investisseurs qui placent les enjeux environnementaux au premier plan.
Dans cet article, nous comparons principalement les assurances vie en gestion pilotée. Si vous préférez choisir vous-même vos placements et optimiser davantage les frais, notre comparatif des meilleures assurances vie en gestion libre répond à une autre logique.
Comparatif des meilleures gestions pilotées en 2026
Pour établir ce classement, nous ne regardons pas seulement la performance de l'année passée. Ce serait conduire en fixant le rétroviseur.
Nous retenons plusieurs critères :
- les frais globaux, en regardant l'ensemble des couches de frais et pas seulement le prix mis en avant dans la publicité ;
- la qualité de l'allocation, notamment l'utilisation d'ETF peu coûteux et la diversification entre actions, obligations, fonds en euros et, selon les offres, immobilier ou non coté ;
- la personnalisation selon le profil de risque, les objectifs et l'horizon de placement ;
- l'historique réel de la gestion, qui permet de juger le comportement d'une allocation dans plusieurs configurations de marché ;
- l'expérience client, car déléguer son épargne suppose aussi une interface claire et un interlocuteur accessible ;
- la cohérence entre le service rendu et son prix.
| Critère | Yomoni 🥇 | Ramify 🥈 | Nalo 🥉 | Goodvest 🌱 |
|---|---|---|---|---|
| Assurance vie | Yomoni Vie | Ramify Vie | Nalo Patrimoine | Goodvie / Goodlife |
| Assureur | Suravenir | APICIL Épargne | Generali | Generali / Spirica selon le contrat |
| Versement initial | 1 000 € | 1 000 € | 1 000 € | À partir de 300 € selon le contrat |
| Frais d'entrée / versement | 0 % | 0 % | 0 % | 0 % |
| Frais annuels indicatifs | Jusqu'à 1,60 % tout compris | 1 % à 1,40 % hors frais internes des placements | Jusqu'à 1,65 % tout compris | Environ 1,65 % à 1,95 % sur les fonds cotés selon le contrat |
| Philosophie | ETF, allocation mondiale | ETF + diversification multi-actifs | ETF + gestion multiprojets | Investissement responsable et environnemental |
| Fonds en euros | Oui selon le profil | Oui | Oui | Oui |
| Point fort | Historique réel et simplicité | Frais et diversification | Gestion multiprojets | Approche environnementale |
| Limite principale | Moins diversifié en actifs alternatifs que Ramify | Historique réel plus court | Frais moins compétitifs qu'auparavant | Frais plus élevés et univers volontairement filtré |
| Notre classement | 1er 🥇 | 2e 🥈 | 3e 🥉 | Choix responsable 🌱 |
| Découvrir | Voir l'offre Yomoni | Voir l'offre Ramify | Voir l'offre Nalo | Voir l'offre Goodvest |
Notre podium est serré. Yomoni gagne aux points, pas par KO. Ramify dispose aujourd'hui de suffisamment d'atouts pour être préféré par certains investisseurs, tandis que Nalo conserve une vraie singularité grâce à sa gestion multiprojets.
Goodvest est un cas à part : nous ne la plaçons pas sur le podium général, mais elle peut devenir le premier choix d'un investisseur qui souhaite donner une place centrale à des critères environnementaux dans son allocation.
Yomoni : notre meilleure gestion pilotée en 2026
Yomoni est l'un des acteurs qui ont popularisé en France la gestion pilotée moderne reposant largement sur des fonds indiciels cotés (ETF). La promesse est simple : construire une allocation mondiale diversifiée, limiter les frais inutiles et faire évoluer le niveau de risque en fonction du profil de l'investisseur.
Pourquoi Yomoni est n°1 de notre classement
Yomoni cumule trois qualités difficiles à réunir : des frais raisonnables, une philosophie d'investissement lisible et plus de dix ans de recul.
L'assurance vie Yomoni Vie est assurée par Suravenir. La gestion sous mandat de Yomoni coûte au maximum 0,70 % par an, auxquels s'ajoutent jusqu'à 0,60 % de frais de l'assureur et environ 0,30 % au maximum pour les ETF. Le coût total est donc plafonné autour de 1,60 % par an sur les allocations concernées. Il n'y a pas de frais d'entrée, de versement ni d'arbitrage.
Ce n'est pas le tarif le plus bas de notre comparatif. Ramify peut faire mieux. Mais les frais ne sont qu'une pièce du puzzle.
Yomoni dispose d'un historique réel plus long que ses principaux challengers. C'est précieux : une stratégie d'investissement se juge idéalement sur plusieurs années et dans plusieurs régimes de marché, pas uniquement pendant une période favorable aux actions.
Yomoni propose plusieurs niveaux de risque, du profil prudent au profil 100 % actions. Le profil 1, investi en fonds en euros, existe toujours dans l'historique de la gamme mais n'est plus ouvert aux nouvelles souscriptions depuis 2020. Pour un nouvel investisseur, ce sont donc essentiellement les profils 2 à 10 qui structurent l'offre.
La gestion repose principalement sur des ETF donnant accès à plusieurs milliers de titres à travers le monde. C'est exactement ce que nous attendons d'une bonne gestion pilotée : une allocation diversifiée, compréhensible et peu chargée en frais internes.
Le principal avantage de Yomoni : le recul
Une performance récente flatteuse est agréable. Un historique traversant plusieurs phases de marché est plus instructif.
Yomoni a connu la chute des marchés de 2020, le rebond qui a suivi, la forte correction simultanée des actions et des obligations en 2022, puis le retour de marchés plus porteurs. Cela ne garantit évidemment rien pour l'avenir, mais cet historique donne davantage de matière pour juger la gestion.
C'est la raison principale pour laquelle nous conservons Yomoni devant Ramify malgré la montée en puissance impressionnante de ce dernier.
Pour aller plus loin, consultez notre avis sur Yomoni. Vous pouvez également découvrir directement l'offre Yomoni et ses différents profils.
Ramify : le challenger le plus sérieux de Yomoni
Ramify est plus récent, mais son offre a rapidement gagné en profondeur. C'est aujourd'hui le concurrent qui menace le plus directement la première place de Yomoni.
L'assurance vie Ramify est uniquement proposée en gestion pilotée. Elle est accessible à partir de 1 000 €. L'investisseur choisit ensuite entre plusieurs univers : Essential, Flagship et Elite.
- Essential s'appuie principalement sur des actions, obligations et fonds en euros ;
- Flagship ajoute notamment une poche immobilière ;
- Elite, accessible avec un ticket plus élevé, peut également intégrer du private equity.
Cette diversification est un véritable point fort. Là où une gestion pilotée classique se contente parfois d'un couple actions-obligations, Ramify peut construire une allocation faisant intervenir plusieurs classes d'actifs.
Des frais particulièrement compétitifs
Ramify affiche des frais de gestion de l'assurance vie compris entre 1 % et 1,40 % par an hors frais internes des placements, selon le niveau de service et l'encours. Les ETF utilisés coûtent typiquement autour de 0,20 % par an. Il n'y a ni frais d'entrée, ni frais de versement, ni frais d'arbitrage, ni frais de sortie.
C'est très compétitif pour une gestion pilotée de ce niveau.
Il faut toutefois éviter les comparaisons trop mécaniques. Une allocation Flagship ou Elite intégrant de l'immobilier ou du private equity n'a pas la même structure de coûts qu'un portefeuille composé uniquement d'ETF. Comparer deux gestions pilotées suppose donc de comparer des allocations réellement comparables.
Pourquoi Ramify n'est-il pas encore n°1 ?
Pour une raison essentielle : son historique réel est plus court.
La qualité actuelle de l'offre est excellente et la tarification est agressive. Mais nous préférons conserver une petite prime au recul historique de Yomoni.
La hiérarchie peut évoluer. Si Ramify maintient la qualité de sa gestion et de son service au fil des prochains cycles de marché, la première place sera franchement disputée.
Notre avis sur Ramify détaille son offre. Vous pouvez aussi découvrir les portefeuilles Ramify et simuler votre allocation.
Nalo : une excellente gestion pilotée, particulièrement pour le multiprojets
Nalo complète notre podium. La fintech a été l'une des pionnières de la gestion pilotée en ligne en France et conserve une proposition de valeur intéressante : raisonner par projets plutôt que par simple profil standardisé.
Vous pouvez par exemple distinguer une épargne destinée à financer un achat immobilier dans quelques années, un capital pour les études des enfants et une poche de très long terme. Chaque projet peut recevoir une allocation différente au sein du même contrat.
C'est plus intuitif qu'une simple étiquette « prudent », « équilibré » ou « dynamique ». Le risque n'est pas une caractéristique abstraite : il dépend de ce que vous voulez faire de votre argent et du moment où vous en aurez besoin.
Des frais désormais un peu moins compétitifs
Nalo Patrimoine est assuré par Generali. Les frais annuels peuvent atteindre 1,65 % tout compris pour une allocation en unités de compte : 1,40 % de frais de gestion du contrat, dont 0,90 % correspondant au mandat Nalo et 0,50 % à l'assureur, auxquels s'ajoutent environ 0,25 % de frais moyens des ETF.
Il n'y a pas de frais d'entrée, de versement ou d'arbitrage.
Ces frais restent très inférieurs à ceux de nombreuses gestions pilotées traditionnelles. Mais Nalo a perdu une partie de son avantage relatif : Ramify est aujourd'hui particulièrement agressif sur les frais et Yomoni combine une tarification compétitive avec un historique plus long.
Nous plaçons donc Nalo en troisième position, sans remettre en cause la qualité intrinsèque de son approche.
Consultez notre avis sur Nalo pour une analyse complète ou découvrez l'assurance vie Nalo Patrimoine.
Goodvest : la gestion pilotée à privilégier pour l'investissement responsable
Goodvest ne cherche pas seulement à battre Yomoni, Ramify ou Nalo sur leur propre terrain. La fintech ajoute un filtre environnemental beaucoup plus structurant à la construction du portefeuille.
C'est à la fois sa force et sa limite.
Pour un épargnant qui souhaite que ses placements reflètent fortement ses convictions environnementales, Goodvest mérite clairement sa place dans le comparatif. La fintech propose notamment les assurances vie Goodvie et Goodlife, avec des allocations pilotées intégrant des critères environnementaux.
Goodvie dispose désormais d'un fonds en euros, Vertessima, en complément des unités de compte responsables. Goodlife permet également de combiner fonds en euros et investissements diversifiés selon les allocations proposées.
Les frais globaux sur les fonds cotés se situent généralement autour de 1,65 % à 1,95 % par an selon le contrat et l'allocation. Ils sont donc plus élevés que chez les acteurs les plus agressifs de notre podium.
Surtout, appliquer un filtre environnemental réduit volontairement l'univers d'investissement. Ce n'est pas nécessairement un défaut : c'est le prix d'une conviction. Mais un investisseur dont l'objectif est simplement d'obtenir l'allocation mondiale la plus large et la moins contrainte préférera généralement Yomoni ou Ramify.
Attention également aux historiques de performances présentés par Goodvest : pour Goodvie, les données antérieures au lancement réel de la gestion en juillet 2021 correspondent à un backtest, c'est-à-dire une simulation rétrospective. Elles ne doivent pas être confondues avec des performances réellement obtenues par des clients sur cette période.
Retrouvez notre avis sur Goodvest ou découvrez les assurances vie responsables de Goodvest.
Quelle gestion pilotée choisir selon votre profil ?
Il n'existe pas une meilleure gestion pilotée dans l'absolu. Le bon choix dépend de ce que vous attendez du contrat.
| Votre priorité | Notre choix | Pourquoi ? |
|---|---|---|
| Je veux une gestion pilotée simple et éprouvée | Yomoni | Bon équilibre entre frais, ETF, lisibilité et historique réel. |
| Je veux une allocation très diversifiée | Ramify | ETF, fonds en euros, immobilier et private equity selon le portefeuille. |
| Je veux gérer plusieurs projets séparément | Nalo | La gestion multiprojets est au cœur de l'expérience Nalo. |
| L'environnement est un critère prioritaire | Goodvest | L'investissement responsable est au cœur de la sélection des placements. |
| Je préfère choisir moi-même mes ETF | Linxea Spirit 2 | Une référence en gestion libre avec 0,50 % de frais annuels sur les unités de compte. |
| Je veux une excellente alternative en gestion libre | Lucya Cardif | Un contrat très complet pour construire soi-même son allocation. |
Pour la majorité des épargnants souhaitant déléguer complètement la gestion, Yomoni constitue notre choix par défaut. Son ancienneté, son approche indicielle et sa lisibilité en font une valeur sûre de la catégorie.
Ramify devient particulièrement intéressant si vous souhaitez une allocation plus diversifiée ou si vous êtes sensible à ses frais très compétitifs. Nalo garde l'avantage pour les investisseurs qui apprécient la logique multiprojets. Enfin, Goodvest répond à une demande plus spécifique : donner une place centrale aux critères environnementaux.
Et si vous préférez gérer vous-même votre assurance vie ?
Dans ce cas, le classement change complètement.
Une gestion libre vous laisse choisir vous-même vos ETF, fonds en euros, fonds immobiliers ou autres placements disponibles dans le contrat. Elle permet aussi d'éviter les frais spécifiques de gestion pilotée.
Des contrats comme Linxea Spirit 2 et Lucya Cardif font partie des références pour ce type d'utilisation. Ils permettent par ailleurs d'accéder à des modes de gestion déléguée si vous souhaitez déléguer une partie ou la totalité de la gestion.
À l'inverse, Yomoni et Ramify sont avant tout conçus pour la gestion pilotée : si votre objectif est de sélectionner vous-même un ETF Monde et de piloter votre allocation, ce ne sont pas les contrats que nous privilégierions.
Nous développons ce sujet dans notre comparatif des meilleures assurances vie.
Comment fonctionne une gestion pilotée ?
La gestion pilotée, également appelée gestion sous mandat, consiste à confier les décisions d'investissement à un professionnel.
Lors de la souscription, vous remplissez un questionnaire permettant notamment d'évaluer :
- votre situation financière ;
- votre horizon d'investissement ;
- vos objectifs ;
- votre expérience des marchés financiers ;
- votre capacité et votre tolérance aux pertes.
À partir de ces informations, un profil de risque vous est proposé. Le gestionnaire construit ensuite l'allocation correspondante et réalise les arbitrages nécessaires au fil du temps.
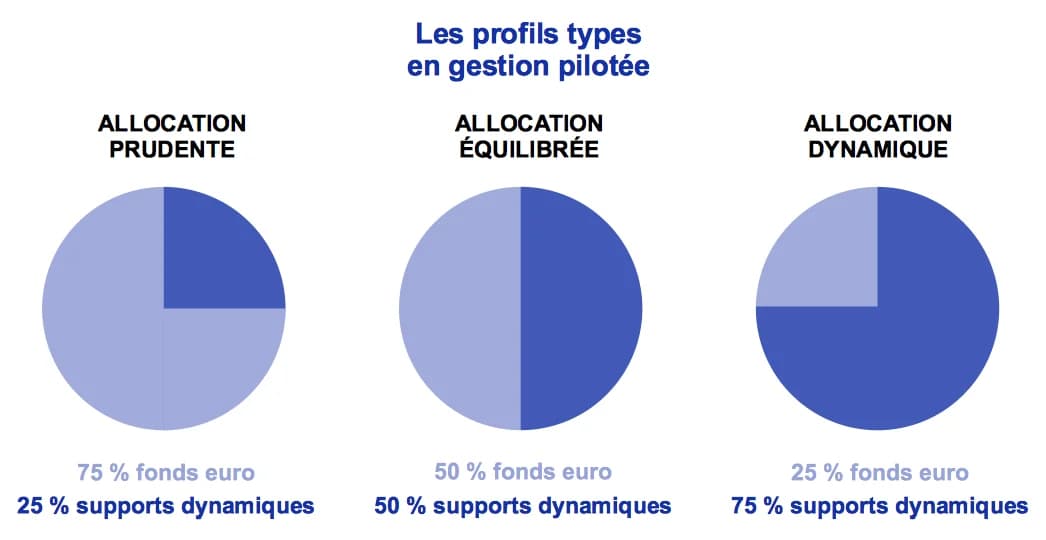
Exemple d'allocations selon différents niveaux de risque.
Gestion libre ou gestion pilotée : qui décide ?
En gestion libre, vous tenez le volant. Vous choisissez les placements, leur pondération et le moment des arbitrages.
En gestion pilotée, vous choisissez essentiellement la destination — vos objectifs et votre niveau de risque — puis vous confiez le volant au gestionnaire.
Cette délégation est utile pour les investisseurs qui n'ont ni l'envie ni le temps de suivre leur portefeuille. Elle permet également d'éviter certaines erreurs comportementales : vendre après une chute des marchés, acheter après une forte hausse ou modifier sans cesse son allocation au gré des nouvelles économiques.
Une bonne gestion pilotée apporte donc autant de la discipline que de l'expertise financière.
La gestion pilotée n'est pas réservée à l'assurance vie
Il est possible de retrouver une gestion déléguée sur d'autres enveloppes, notamment le plan d'épargne retraite (PER), le plan d'épargne en actions (PEA) ou le compte-titres ordinaire (CTO).
Nous nous concentrons ici sur l'assurance vie car c'est l'une des enveloppes patrimoniales les plus utilisées en France et parce qu'elle se prête particulièrement bien à une allocation de long terme combinant placements dynamiques et poche sécurisée.
Combien coûte une bonne gestion pilotée ?
C'est l'un des points les plus importants du comparatif.
Un chiffre isolé ne suffit pas. Lorsque vous lisez « 0,5 % de frais de gestion », demandez-vous toujours : 0,5 % de quoi ? Et quels autres frais s'ajoutent ?
Une assurance vie en gestion pilotée comporte généralement trois couches principales :
- les frais de gestion du contrat prélevés par l'assureur sur les unités de compte ;
- les frais de gestion pilotée rémunérant le gestionnaire ;
- les frais internes des placements, par exemple les frais annuels des ETF ou des fonds actifs.
| Frais | Yomoni | Ramify | Nalo | Goodvest |
|---|---|---|---|---|
| Entrée / versement | 0 % | 0 % | 0 % | 0 % |
| Arbitrage | 0 % | 0 % | 0 % | 0 % |
| Gestion / mandat | 0,70 % max. | Inclus dans les frais de gestion annoncés | 0,90 % | Inclus dans la tarification globale selon le contrat |
| Assureur / contrat | 0,60 % max. sur les unités de compte | Inclus dans les frais de gestion annoncés | 0,50 % sur les unités de compte | Inclus dans la tarification globale selon le contrat |
| Placements indiciels | ETF : 0,30 % max. | ETF : environ 0,20 % | ETF : environ 0,25 % | Variable selon les fonds retenus |
| Coût annuel à retenir | Jusqu'à 1,60 % tout compris | 1 % à 1,40 % hors frais internes des placements | Jusqu'à 1,65 % tout compris | Environ 1,65 % à 1,95 % sur les fonds cotés |
| Découvrir | Yomoni | Ramify | Nalo | Goodvest |
Pourquoi les ETF changent la donne
Un ETF cherche généralement à reproduire un indice boursier. Sa gestion est beaucoup plus mécanique que celle d'un fonds actif dans lequel une équipe sélectionne des titres dans l'espoir de battre le marché.
Conséquence : les ETF coûtent souvent quelques dixièmes de pourcent par an, là où certains fonds actifs peuvent prélever plus de 1 %, voire davantage.
Sur une année, la différence paraît modeste. Sur vingt ans, l'effet boule de neige joue dans les deux sens : les intérêts composés enrichissent l'épargnant, tandis que les frais composés enrichissent l'intermédiaire.
C'est l'une des raisons pour lesquelles Yomoni, Ramify et Nalo figurent en tête de notre classement. Leur architecture fait largement appel aux ETF.
Pour approfondir, consultez notre guide sur les ETF et trackers.
Exemple : 1 % de frais annuels supplémentaires sur 20 ans
Imaginons 100 000 € investis pendant 20 ans avec une performance brute hypothétique de 6 % par an.
Avec 1,5 % de frais annuels, le rendement théorique net avant fiscalité tombe à environ 4,5 %. Avec 2,5 % de frais, il tombe à environ 3,5 %.
Au bout de 20 ans, l'écart représente plusieurs dizaines de milliers d'euros. Un petit pourcentage répété chaque année finit par peser lourd.
Cet exemple est volontairement simplifié : les rendements ne sont jamais réguliers et la fiscalité dépend de vos rachats. Mais il illustre pourquoi les frais constituent un critère majeur de sélection.
Performances : comment comparer les meilleures gestions pilotées ?
C'est la partie la plus délicate d'un classement.
Comparer uniquement les rendements affichés par Yomoni, Ramify, Nalo ou Goodvest peut donner une illusion de précision. Deux profils portant le même nom ne prennent pas nécessairement le même risque. Un profil « dynamique » investi à 70 % en actions ne doit pas être comparé directement avec un autre investi à 100 % en actions.
Nous préférons donc regarder plusieurs éléments.
1. Comparer des niveaux de risque proches
La première question n'est pas « qui a gagné le plus ? », mais « avec quelle exposition au risque ? ».
Une allocation très agressive doit normalement surperformer une allocation prudente lorsque les marchés actions progressent fortement. L'inverse peut se produire lors des corrections.
2. Regarder plusieurs années
Une seule année ne dit presque rien sur la qualité d'une gestion.
La meilleure gestion pilotée de 2025 peut parfaitement être en retrait en 2026. Nous préférons observer un cycle suffisamment long, incluant si possible des marchés haussiers et baissiers.
C'est ici que Yomoni bénéficie d'un avantage : son historique réel est plus long que celui de Ramify et de Goodvest.
3. Distinguer performance réelle et backtest
Un backtest consiste à appliquer rétrospectivement une stratégie à des données historiques pour estimer ce qu'elle aurait donné.
C'est utile pour étudier une méthode. Mais ce n'est pas une performance réellement obtenue par des clients.
Cette distinction est essentielle lorsque vous comparez de jeunes fintechs. Une courbe qui remonte dix ans en arrière ne signifie pas forcément que la gestion existe depuis dix ans.
4. Comparer au bon indice de référence
Une gestion pilotée très exposée aux actions mondiales doit être confrontée à un indice ou à un portefeuille de référence cohérent. Sans benchmark, une performance de +8 % ne dit pas grand-chose si les marchés comparables ont gagné +15 %.
Enfin, rappelons l'évidence : les performances passées ne préjugent pas des performances futures et les unités de compte présentent un risque de perte en capital.
Gestion pilotée : avantages et inconvénients
La gestion pilotée n'est ni supérieure ni inférieure à la gestion libre par nature. Elle achète surtout du temps, de la discipline et une prise en charge des décisions d'allocation.
Les principaux avantages
- Vous n'avez pas à sélectionner vous-même les ETF ou les fonds.
- Le portefeuille est rééquilibré sans intervention de votre part.
- L'allocation est adaptée à un niveau de risque défini en amont.
- Les bonnes fintechs permettent d'obtenir une diversification mondiale avec des frais raisonnables.
- La délégation limite le risque de décisions impulsives pendant les périodes de forte volatilité.
Les principales limites
- La gestion pilotée coûte plus cher qu'une bonne gestion libre réalisée avec quelques ETF.
- Vous perdez une partie de la maîtrise sur les investissements sélectionnés.
- Deux profils apparemment similaires peuvent cacher des allocations très différentes.
- Le gestionnaire pilote votre contrat, pas nécessairement l'ensemble de votre patrimoine.
Ce dernier point est souvent oublié. Une allocation peut être parfaitement cohérente prise isolément et beaucoup moins pertinente lorsqu'on ajoute votre PEA, votre immobilier, vos crédits, votre épargne de précaution ou votre situation fiscale.
Pour un patrimoine important ou une situation complexe, la gestion d'une assurance vie ne remplace pas une stratégie patrimoniale globale.
Notre avis : quelle est la meilleure gestion pilotée en 2026 ?
Notre classement 2026 repose moins sur la recherche du champion d'une année que sur la capacité à proposer une allocation cohérente, diversifiée, peu coûteuse et suffisamment éprouvée.
🥇 Yomoni reste notre n°1. La fintech combine des frais contenus, une gestion largement indicielle et surtout un historique réel suffisamment long pour disposer d'un recul appréciable. Découvrir l'assurance vie Yomoni.
🥈 Ramify est notre n°2 et le concurrent à surveiller de très près. Ses frais sont excellents et ses portefeuilles permettent une diversification particulièrement riche. Son historique plus court nous conduit encore à donner l'avantage à Yomoni. Découvrir l'assurance vie Ramify.
🥉 Nalo complète le podium. Nous apprécions toujours sa logique multiprojets et son allocation personnalisée, même si son positionnement tarifaire est désormais moins impressionnant face à la concurrence. Découvrir Nalo Patrimoine.
🌱 Goodvest est notre choix responsable. Si l'impact environnemental de votre épargne constitue un critère de premier rang, son positionnement est beaucoup plus différenciant que ne le suggère une simple quatrième place. Découvrir les assurances vie Goodvest.
Et si vous aimez mettre les mains dans le moteur, la gestion pilotée n'est peut-être tout simplement pas nécessaire. Une bonne assurance vie en gestion libre permet de sélectionner vous-même vos ETF et de réduire les frais. Dans ce cas, consultez plutôt notre classement des meilleures assurances vie, où des contrats comme Linxea Spirit 2 et Lucya Cardif occupent une place de choix.
Le meilleur contrat n'est finalement pas celui qui possède la médaille la plus brillante, mais celui dont le mode de gestion correspond à votre niveau d'autonomie, à votre horizon et au risque que vous êtes réellement prêt à supporter.