Les ETF ont profondément démocratisé l’investissement en Bourse. Avec une seule ligne, vous pouvez investir dans plusieurs centaines d’entreprises, reproduire la performance d’un grand indice et payer quelques dixièmes de pourcent de frais annuels.
Mais ETF et tracker ne sont pas exactement synonymes.
Un ETF (Exchange Traded Fund) est un fonds négocié en Bourse. La plupart des ETF disponibles aux particuliers sont des trackers, c’est-à-dire des fonds cherchant à suivre un indice comme le MSCI World, le S&P 500 ou le STOXX Europe 600.
Il existe toutefois des ETF gérés activement. Les ETF d’ARK Invest en sont un exemple connu : le gérant sélectionne les entreprises au lieu de simplement répliquer un indice. À l’inverse, un fonds indiciel traditionnel peut répliquer un indice sans être coté en Bourse et n’est donc pas nécessairement un ETF.
Cette distinction posée, cet article se concentre principalement sur les ETF indiciels, car ce sont eux qui intéressent le plus les investisseurs souhaitant construire simplement un portefeuille diversifié et peu coûteux.
Pour comprendre la philosophie qui sous-tend cette approche, vous pouvez également lire notre comparatif entre gestion active et gestion passive.
ETF et tracker : quelle différence ?
Qu’est-ce qu’un ETF ?
ETF signifie Exchange Traded Fund, que l’on peut traduire par « fonds négocié en Bourse ».
La caractéristique déterminante est donc son mode de négociation : les parts s’achètent et se vendent sur un marché financier pendant les heures de cotation, comme une action.
Le mot ETF décrit avant tout le véhicule.
Qu’est-ce qu’un tracker ?
Le mot tracker vient du verbe anglais to track, suivre.
Dans son sens classique, un tracker cherche à reproduire la performance d’un indice ou d’une stratégie systématique. Il relève donc de la gestion passive ou indicielle.
Le mot tracker décrit plutôt la stratégie de réplication.
La plupart des ETF sont des trackers, mais tous les ETF ne sont pas passifs
C’est la nuance importante.
Un ETF MSCI World classique est à la fois :
- un ETF, puisqu’il est coté en Bourse ;
- un tracker, puisqu’il cherche à suivre l’indice MSCI World ;
- un fonds indiciel, puisqu’il applique une stratégie liée à un indice.
Mais un ETF actif ARK sélectionnant ses titres sur la base des convictions de ses gérants reste bien un ETF, sans être un tracker indiciel classique.
Inversement, un fonds indiciel proposé dans certains plans d’épargne peut suivre le MSCI World sans être négociable en continu en Bourse : c’est un fonds indiciel, mais pas un ETF.
| Terme | Ce que le terme décrit | Coté en Bourse ? | Gestion |
|---|---|---|---|
| ETF | Un fonds négocié en Bourse | Oui | Passive ou active |
| Tracker | Une stratégie visant à suivre un indice ou une règle systématique | Le terme est surtout utilisé pour des ETF indiciels | Généralement passive |
| Fonds indiciel classique | Un fonds qui réplique un indice | Pas nécessairement | Passive |
Dans le langage courant, « ETF » et « tracker » restent souvent employés comme synonymes. Ce n’est pas dramatique. Il faut simplement comprendre que ETF ne veut pas nécessairement dire gestion passive.
Comment fonctionne un ETF indiciel ?
L’ETF suit un indice
Un indice est un panier théorique de titres construit selon des règles précises.
Le S&P 500 suit environ 500 grandes entreprises américaines. Le MSCI World couvre les grandes et moyennes capitalisations de 23 marchés développés. Le STOXX Europe 600 rassemble 600 grandes, moyennes et petites capitalisations européennes.
Un ETF indiciel cherche à reproduire aussi fidèlement que possible l’évolution de l’indice choisi, diminuée notamment de ses frais et des éventuels écarts de réplication.
L’investisseur n’a donc pas à sélectionner individuellement Microsoft, Nestlé, LVMH ou Toyota : l’indice définit la composition du portefeuille et l’ETF se charge de la répliquer.
Une seule ligne peut représenter plus de 1 000 entreprises
C’est l’une des grandes forces des ETF.
Le MSCI World comptait 1 311 entreprises au 31 mars 2026. Acheter une part d’un ETF répliquant cet indice revient donc à s’exposer indirectement à plus d’un millier d’entreprises de pays développés.
La diversification n’est cependant pas parfaitement équilibrée : les États-Unis pèsent très lourd dans le MSCI World et les plus grandes entreprises technologiques occupent une place importante.
Un ETF World est diversifié, mais il n’est pas équipondéré.
Le cours évolue pendant la séance
Contrairement à un fonds traditionnel dont la valeur liquidative est généralement calculée une fois par jour, un ETF s’achète et se vend en Bourse.
Des intervenants spécialisés participent au mécanisme de création et de rachat des parts. Cette architecture contribue à maintenir le prix de marché de l’ETF proche de la valeur de son portefeuille.
Pour un investisseur de long terme, il n’est pas nécessaire de connaître toute la plomberie. Retenez simplement qu’un ETF possède à la fois une valeur économique liée aux actifs détenus et un cours de Bourse.
Pourquoi les ETF sont-ils devenus si populaires ?
Des frais annuels très faibles
Un fonds actif doit rémunérer des analystes, des gérants et une organisation chargée de sélectionner les titres.
Un tracker suit des règles prédéfinies. Cette industrialisation permet de réduire fortement les coûts.
Sur les grands indices actions, il est désormais courant de trouver des ETF facturant moins de 0,20 % par an, parfois nettement moins.
Quelques dixièmes de point peuvent sembler anecdotiques. Sur vingt ou trente ans, l’effet boule de neige des frais devient pourtant considérable.
Une diversification immédiate
Avec quelques centaines d’euros, voire moins selon le prix de la part et le courtier, vous pouvez obtenir une exposition à plusieurs centaines ou milliers d’entreprises.
Cela réduit fortement le risque spécifique associé à la faillite ou aux difficultés d’une seule société.
La diversification ne supprime évidemment pas le risque de marché : si les actions mondiales baissent de 30 %, un ETF World baissera lui aussi fortement.
Une stratégie simple et transparente
Avec un tracker, vous connaissez généralement l’indice suivi, sa méthodologie et la composition du portefeuille.
Vous n’avez pas besoin d’avoir une boule de cristal pour deviner quelle entreprise dominera son secteur dans dix ans.
Si une société décline suffisamment, elle perdra progressivement du poids dans un indice pondéré par la capitalisation, voire en sortira. Une nouvelle championne pourra prendre sa place.
La majorité des fonds actifs peine à battre son indice sur longue période
Les études SPIVA (S&P Indices Versus Active) comparent régulièrement les fonds actifs à leurs indices de référence.
Le constat n’est pas que la gestion active ne gagne jamais. Certains gérants surperforment, parfois pendant plusieurs années.
Le problème est double : la majorité des fonds actions actifs sous-performe dans de nombreuses catégories, et identifier à l’avance les futurs gagnants est difficile.
Dans l’édition SPIVA Europe arrêtée fin 2025, 71 % des fonds actions mondiales actifs libellés en euros ont sous-performé le S&P World sur la seule année 2025. Les études de persistance montrent également que les meilleures performances relatives sont rarement stables dans le temps.
Pour aller plus loin, nous analysons précisément ce sujet dans gestion active ou gestion passive : que choisir ?.
Quels sont les principaux indices suivis par les ETF ?
Le choix de l’indice est plus important que le choix de la marque inscrite sur l’ETF.
| Indice | Exposition | Diversification | Lecture |
|---|---|---|---|
| MSCI World | 23 marchés développés ; grandes et moyennes capitalisations | Très élevée : 1 311 titres au 31/03/2026 | Excellent cœur de portefeuille mondial développé |
| S&P 500 | Grandes entreprises américaines | Élevée en nombre de sociétés, concentrée sur les États-Unis | Conviction ou exposition USA |
| Nasdaq-100 | Grandes sociétés non financières cotées au Nasdaq | Plus concentrée ; biais technologie/croissance | Plutôt satellite qu’unique diversification mondiale |
| STOXX Europe 600 | Actions européennes | 600 grandes, moyennes et petites capitalisations | Renforcer l’Europe |
| MSCI Emerging Markets | Marchés émergents | Large diversification émergente | Compléter un MSCI World |
MSCI World : le grand classique
Le MSCI World couvre les grandes et moyennes entreprises de 23 pays développés.
Il constitue une excellente brique de base pour un investisseur recherchant une exposition internationale simple.
Attention à son nom : World ne signifie pas toute la planète. Les marchés émergents tels que la Chine, l’Inde, Taïwan ou le Brésil n’y figurent pas.
S&P 500 : parier davantage sur les États-Unis
Le S&P 500 couvre environ 500 grandes sociétés américaines.
Il est lui aussi très diversifié en nombre d’entreprises, mais beaucoup moins géographiquement qu’un MSCI World.
Nasdaq-100 : une exposition plus concentrée
Le Nasdaq-100 rassemble une centaine de grandes entreprises non financières cotées au Nasdaq.
Il présente un biais important vers la technologie et les entreprises de croissance. Il peut compléter un portefeuille, mais n’apporte pas nécessairement beaucoup de diversification à un investisseur possédant déjà un ETF World.
STOXX Europe 600 : renforcer l’Europe
Cet indice permet d’obtenir une exposition large aux actions européennes.
Il peut être utilisé par un investisseur souhaitant volontairement réduire le poids des États-Unis dans son portefeuille.
MSCI Emerging Markets : ajouter les pays émergents
Il permet d’investir dans les grandes et moyennes capitalisations des marchés émergents.
L’association MSCI World + Emerging Markets est une façon classique de construire une exposition plus proche de l’ensemble du marché mondial.
ETF physique ou synthétique : quelle méthode de réplication choisir ?
Un ETF indiciel doit transformer une règle théorique — l’indice — en portefeuille réel.
Deux grandes méthodes existent.
La réplication physique
L’ETF achète directement les actions constituant l’indice.
La réplication peut être complète, lorsque toutes les lignes sont détenues, ou optimisée, lorsque le gérant sélectionne un échantillon destiné à reproduire très fidèlement le comportement de l’indice.
Cette méthode est intuitive : un ETF physique S&P 500 détient directement les actions nécessaires pour suivre le S&P 500.
La réplication synthétique
L’ETF utilise un contrat financier, généralement un swap, avec une contrepartie pour obtenir la performance de l’indice.
Le fonds détient parallèlement un panier d’actifs servant à l’architecture du montage.
La réplication synthétique introduit un risque de contrepartie, mais elle ne doit pas être caricaturée comme une réplication dangereuse. Les ETF européens relevant du cadre UCITS sont soumis à des règles de diversification et de limitation des expositions.
Cette technique peut également permettre une réplication très précise et faciliter l’accès à certains marchés.
Pourquoi trouve-t-on des ETF World ou S&P 500 dans un PEA ?
Le Plan d’épargne en actions (PEA) impose des règles d’éligibilité.
La réplication synthétique permet à certains ETF respectant les conditions réglementaires du PEA de délivrer la performance d’indices américains ou mondiaux grâce au swap.
C’est ainsi qu’un investisseur peut obtenir une exposition au MSCI World ou au S&P 500 dans un PEA sans acheter directement toutes les actions américaines de ces indices.
ETF capitalisant ou distribuant : que choisir ?
Un ETF reçoit les dividendes versés par les sociétés de son portefeuille.
Deux traitements sont possibles.
Un ETF capitalisant, souvent identifié par « Acc », réinvestit ces flux dans le fonds.
Un ETF distribuant, souvent identifié par « Dist », les reverse périodiquement aux détenteurs de parts.
Pour un investisseur en phase de constitution de patrimoine, la capitalisation est souvent pratique : le réinvestissement est automatique.
Pour quelqu’un recherchant des revenus réguliers, un ETF distribuant peut être plus intuitif.
Le choix dépend aussi de l’enveloppe. Dans un compte-titres ordinaire (CTO), une distribution peut entraîner une fiscalité immédiate. Dans un PEA ou une assurance vie, le fonctionnement fiscal de l’enveloppe est différent.
Devise de cotation et risque de change : attention à la confusion
C’est l’une des erreurs les plus fréquentes chez les nouveaux investisseurs.
Un ETF S&P 500 coté en euros ne supprime pas automatiquement le risque de change dollar/euro.
Il faut distinguer plusieurs notions :
- la devise de cotation, dans laquelle vous achetez la part ;
- la devise de référence du fonds ;
- les devises auxquelles sont exposées les entreprises détenues ;
- l’existence éventuelle d’une couverture de change, généralement signalée par le terme hedged.
Prenons un ETF S&P 500 non couvert coté en euros à Paris.
Vous payez votre part en euros, mais la valeur économique du portefeuille reste largement liée à des entreprises américaines valorisées en dollars. Une variation EUR/USD peut donc influencer votre performance exprimée en euros.
À l’inverse, une version « EUR Hedged » met en place des instruments destinés à réduire l’impact des mouvements de change.
Devise de cotation et couverture de change sont donc deux choses différentes.
Quels sont les frais d’un ETF ?
Les frais courants
Ils rémunèrent le fonctionnement du fonds et sont directement prélevés dans sa valeur.
Pour les grands ETF indiciels, ils sont souvent très faibles.
Mais ne choisissez pas automatiquement celui affichant le chiffre le plus bas.
La tracking difference
La tracking difference mesure l’écart de performance entre l’ETF et son indice sur une période.
C’est finalement ce qui intéresse l’investisseur : combien de performance a-t-il réellement abandonné par rapport à l’indice ?
Un ETF annonçant 0,15 % de frais peut parfois suivre son indice aussi bien, voire mieux, qu’un concurrent affichant 0,10 %, notamment grâce à la gestion opérationnelle du portefeuille et aux revenus issus du prêt de titres.
Le spread
Le spread est l’écart entre le meilleur prix proposé par un acheteur et celui demandé par un vendeur.
Sur un ETF très liquide, il est généralement faible. Sur une ligne peu échangée ou pendant une période de marché agitée, il peut s’élargir.
Les frais de courtage
Votre courtier peut facturer chaque ordre d’achat ou de vente.
Pour un investisseur versant de petites sommes chaque mois, ces frais méritent d’être surveillés : payer 2 € pour investir 100 € représente déjà 2 %.
Les frais de l’enveloppe
Un ETF détenu dans une assurance vie subit également les frais annuels du contrat.
Par exemple, 0,15 % de frais internes d’ETF + 0,50 % de frais annuels sur UC = environ 0,65 % de couches de frais récurrents, avant les autres coûts éventuels.
Nous détaillons cette question dans notre guide assurance vie et ETF.
Comment choisir un bon ETF ?
Face à deux ETF semblant suivre le même marché, voici notre ordre de réflexion.
1. Choisissez d’abord l’indice
C’est la décision structurante.
Un ETF Nasdaq-100 à 0,10 % de frais n’est pas « meilleur » qu’un ETF World à 0,15 %. Ils ne font simplement pas le même travail.
Choisissez d’abord ce dans quoi vous voulez investir, ensuite l’ETF.
2. Vérifiez l’enveloppe
Si vous investissez via un PEA, l’ETF doit être éligible.
Dans une assurance vie, vous êtes limité à la sélection du contrat.
Avec un CTO, le choix est beaucoup plus vaste.
3. Comparez les frais et la tracking difference
Le niveau de frais est important, mais la qualité réelle de réplication l’est encore davantage.
4. Regardez la taille et l’ancienneté du fonds
Un ETF disposant de plusieurs milliards d’euros d’encours et d’un historique significatif apporte généralement davantage de visibilité qu’un fonds lancé hier avec quelques millions.
Cela ne signifie pas qu’un nouvel ETF est mauvais. Simplement, le risque de fermeture ou de fusion est généralement plus important sur les très petites lignes.
5. Choisissez entre capitalisation et distribution
Le choix dépend de votre objectif de revenus et de l’enveloppe fiscale.
6. Comprenez la réplication
Physique et synthétique peuvent toutes deux être pertinentes.
Ne choisissez pas l’une uniquement parce que son mécanisme semble plus intuitif.
7. Vérifiez la couverture de change
Ne confondez jamais « coté en euros » et « couvert contre le dollar ».
8. Regardez le spread et la liquidité
Particulièrement important pour les ETF plus spécialisés.
Quels sont les principaux gestionnaires d’ETF ?
Le marché européen est désormais très développé.
Parmi les grands noms, on trouve notamment :
- iShares, marque de BlackRock ;
- Amundi, qui a intégré l’activité ETF de Lyxor ;
- Vanguard ;
- State Street SPDR ;
- Xtrackers, marque de DWS ;
- UBS ;
- BNP Paribas Easy ;
- VanEck.
Il n’est pas nécessaire de choisir une société de gestion « préférée ».
Pour deux ETF suivant le même indice, nous comparons plutôt les frais, la réplication, la taille du fonds, la politique de distribution, la tracking difference et l’enveloppe dans laquelle il est accessible.
PEA, CTO ou assurance vie : où acheter ses ETF ?
Le même ETF — ou deux ETF très proches — peut produire une expérience patrimoniale différente selon l’enveloppe utilisée.
| Critère | PEA | CTO | Assurance vie |
|---|---|---|---|
| Choix d’ETF | Limité aux ETF éligibles | Très vaste | Limité à la sélection du contrat |
| Fiscalité | Cadre fiscal favorable après 5 ans, selon les règles en vigueur | Fiscalité des valeurs mobilières | Fiscalité propre à l’assurance vie lors des rachats |
| Frais annuels d’enveloppe | Généralement aucun chez les courtiers sans droits de garde | Généralement aucun chez les courtiers sans droits de garde | Oui : frais annuels sur UC |
| Univers | Principalement actions ; exposition mondiale possible via certains ETF | Actions, obligations et nombreuses stratégies | ETF + fonds euro + autres catégories selon le contrat |
| Notre lecture | Souvent prioritaire pour une poche actions de long terme | Idéal pour compléter le PEA et élargir le choix | Intéressante pour ses fonctions patrimoniales et la combinaison de plusieurs placements |
Le PEA pour les actions à long terme
Le PEA est souvent notre première enveloppe à étudier pour un résident fiscal français souhaitant investir à long terme en actions.
Après cinq ans, les gains retirés bénéficient du régime fiscal propre au PEA, sous réserve des prélèvements sociaux et des règles en vigueur.
Grâce aux ETF synthétiques éligibles, il est possible d’y obtenir une exposition à de grands indices internationaux.
Le CTO pour disposer du choix le plus vaste
Le compte-titres ordinaire n’impose pratiquement aucune limite dans le choix des ETF accessibles chez le courtier.
Il est particulièrement utile pour les indices, classes d’actifs ou ETF qui ne sont pas éligibles au PEA.
En contrepartie, il ne bénéficie pas de l’enveloppe fiscale du PEA.
L’assurance vie pour combiner ETF et autres placements
Les meilleures assurances vie permettent désormais d’investir dans plusieurs dizaines, voire plus de cent ETF.
L’intérêt est de pouvoir combiner au sein d’une même enveloppe fonds euro, ETF et autres catégories d’investissement, avec la fiscalité propre à l’assurance vie.
En revanche, des frais annuels sur UC s’ajoutent aux frais internes des ETF.
Tous les contrats ne se valent donc pas. Consultez notre comparatif des meilleures assurances vie et notre guide assurance vie et ETF.
Et le PER ?
Le Plan d’épargne retraite (PER) peut lui aussi référencer des ETF.
Il répond cependant à un objectif différent : préparer la retraite avec les règles de disponibilité et la fiscalité propres au PER. Le choix de l’enveloppe doit donc précéder le choix de l’ETF.
Quel ETF choisir pour débuter ?
Pour beaucoup d’investisseurs, la simplicité est une qualité sous-estimée.
Un ETF MSCI World peut suffire à constituer toute la poche actions d’un portefeuille : plus de 1 300 entreprises de pays développés sont représentées dans un seul indice.
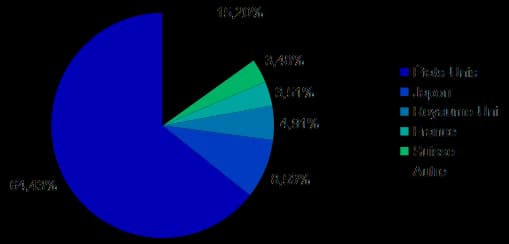
Le MSCI World est très diversifié, mais sa pondération géographique évolue avec les capitalisations boursières. L’illustration historique ci-dessus ne doit donc pas être utilisée comme photographie de la composition actuelle.
Pour ajouter les marchés émergents, deux grandes approches existent :
- associer un ETF MSCI World et un ETF Emerging Markets ;
- choisir un indice mondial incluant directement pays développés et émergents, lorsque l’enveloppe propose un ETF adapté.
En revanche, accumuler World + S&P 500 + Nasdaq-100 ne diversifie pas nécessairement votre portefeuille.
Le MSCI World contient déjà massivement les grandes sociétés américaines. Le S&P 500 les renforce. Le Nasdaq-100 renforce encore plusieurs des mêmes géants technologiques.
Vous obtenez alors trois lignes sur votre relevé, mais pas trois moteurs indépendants sous le capot.
ETF thématiques, smart beta et ETF actifs : faut-il s’y intéresser ?
Tous les ETF ne cherchent pas à reproduire un grand indice pondéré par la capitalisation.
Les ETF thématiques
Ils ciblent une tendance : intelligence artificielle, cybersécurité, eau, robotique, transition énergétique, défense, etc.
Ils peuvent sembler séduisants, mais attention à ne pas acheter une histoire après que les valorisations ont déjà fortement progressé.
Une bonne narration ne garantit pas un bon rendement boursier.
Les ETF smart beta
Ils suivent des indices construits autour de facteurs tels que value, quality, momentum, faible volatilité ou dividendes.
La gestion reste systématique, mais l’indice s’éloigne d’une simple pondération par la capitalisation.
Les ETF actifs
Ici, un gérant choisit réellement les titres.
ARK Invest est l’exemple emblématique : plusieurs de ses ETF américains sont explicitement gérés activement.
C’est la démonstration la plus simple que ETF décrit une structure cotée et non une philosophie de gestion.
Pour bâtir le cœur d’un portefeuille patrimonial, nous privilégions néanmoins généralement les grands ETF indiciels diversifiés et peu coûteux. Les stratégies thématiques ou factorielles peuvent éventuellement jouer un rôle satellite.
Quels sont les risques et les pièges des ETF ?
Croire qu’un ETF est peu risqué par nature
Un ETF n’est pas une classe d’actifs.
Un ETF monétaire, un ETF obligataire, un ETF World et un ETF Nasdaq à effet de levier peuvent tous porter l’étiquette « ETF » avec des niveaux de risque radicalement différents.
Ce qui compte d’abord, c’est ce que contient le fonds.
Empiler les ETF sans regarder les chevauchements
Dix ETF ne signifient pas dix fois plus de diversification.
Regardez les indices et les principales positions. Vous découvrirez parfois que les mêmes entreprises apparaissent partout.
Choisir uniquement le TER le plus faible
Quelques centièmes de point ne doivent pas faire oublier la qualité de réplication, la liquidité, l’encours ou l’éligibilité à votre enveloppe.
Confondre prix de part et valorisation
Un ETF coté 500 € n’est pas économiquement « plus cher » qu’un ETF coté 10 €.
Le prix d’une part dépend du nombre de parts créées et de la mécanique du fonds. Il ne vous dit rien sur la valorisation des entreprises détenues.
Utiliser des ETF à effet de levier comme investissement de long terme
Les ETF à levier ou inverses répondent à des mécanismes spécifiques et sont généralement conçus autour d’objectifs de performance quotidienne.
Leur comportement sur plusieurs mois ou années peut être très différent d’un simple multiple de la performance longue de l’indice.
Pour une allocation patrimoniale classique, nous préférons rester loin de ces outils complexes.
Peut-on déléguer la gestion d’un portefeuille d’ETF ?
Oui.
Certaines gestions pilotées construisent tout ou partie de leurs allocations avec des ETF.
Des acteurs comme Yomoni et Nalo ont notamment popularisé cette approche auprès du grand public.
L’intérêt est évident : vous bénéficiez de la diversification et des faibles frais internes des ETF sans devoir déterminer vous-même l’allocation, les rééquilibrages ou le niveau de risque.
Mais il ne faut pas tomber dans l’illusion de la gratuité : la couche de gestion déléguée s’ajoute aux frais des ETF et à ceux de l’enveloppe.
Comparez donc toujours la performance nette, le risque pris et le coût total à une allocation indicielle simple.
Notre avis sur les ETF
Les ETF ne sont pas une classe d’actifs : ce sont des véhicules d’investissement.
Dire « j’investis en ETF » est donc presque aussi incomplet que dire « j’investis avec un compte-titres ».
La question décisive est : dans quoi votre ETF investit-il ?
Pour un particulier souhaitant construire une poche actions à long terme, les ETF indiciels larges, diversifiés et peu coûteux constituent selon nous l’un des outils les plus efficaces disponibles.
Un seul ETF World peut déjà faire énormément de travail.
Avant d’en ajouter cinq autres, demandez-vous ce qu’ils apportent réellement : une nouvelle zone géographique, une nouvelle classe d’actifs, ou simplement davantage des mêmes entreprises ?
La bonne méthode consiste à choisir l’allocation, puis l’indice, ensuite l’enveloppe, et seulement enfin l’ETF précis.
C’est moins spectaculaire que de chercher chaque mois le prochain secteur à la mode. Mais en investissement, l’ennui est parfois une qualité.
Cet article est informatif et ne constitue pas un conseil en investissement. Les ETF peuvent présenter un risque de perte en capital, dont l’ampleur dépend des actifs et des stratégies auxquels ils donnent accès.