L’assurance vie est une enveloppe d’épargne et d’investissement permettant de réunir au sein d’un même contrat des placements sécurisés, avec les fonds euros, et des placements plus dynamiques via les unités de compte. Elle peut ainsi répondre à des objectifs très différents : constituer une épargne de précaution complémentaire, financer un projet, investir à long terme, préparer sa retraite ou organiser la transmission de son patrimoine.
L’assurance vie continue de séduire les épargnants français. Son encours atteignait 2 162 milliards d’euros à fin juin 2026, porté par une collecte dynamique depuis plusieurs semestres. Sa fiscalité préservée et la remontée du rendement des fonds euros ont notamment renforcé son attractivité.
Mais tous les contrats ne se valent pas. Frais, rendement du fonds euros, choix d’unités de compte ou qualité de la gestion pilotée peuvent varier sensiblement d’une assurance vie à l’autre.
Cet article vous explique comment fonctionne une assurance vie, quels sont ses principaux avantages et quels critères regarder avant d’ouvrir un contrat. Pour passer directement à la sélection des contrats, consultez notre comparatif des meilleures assurances vie.
Comment fonctionne une assurance vie ?
L’assurance vie est une enveloppe capitalisante. Vous pouvez y verser de l’argent, l’investir sur différents fonds, modifier votre allocation au fil du temps et effectuer des retraits lorsque vous le souhaitez.
Contrairement à une idée encore répandue, l’argent placé en assurance vie n’est pas bloqué pendant 8 ans. Cette durée correspond à un seuil important pour la fiscalité des retraits, mais vous pouvez récupérer tout ou partie de votre épargne avant cette échéance.
Versements, retraits et arbitrages
Après l’ouverture du contrat, l’épargnant peut généralement effectuer des versements libres ou mettre en place des versements programmés. Les modalités et les montants minimums dépendent du contrat.
Un retrait sur une assurance vie est appelé un rachat. Il peut être partiel, si vous ne retirez qu’une partie de l’épargne, ou total si vous souhaitez fermer le contrat et récupérer l’intégralité de sa valeur.
Vous pouvez également modifier la répartition de votre épargne sans effectuer de retrait. Cette opération est appelée un arbitrage. Par exemple, un épargnant peut réduire progressivement son exposition aux actions à l’approche d’un projet immobilier et transférer une partie de son capital vers le fonds euros.
Il est possible de détenir plusieurs contrats d’assurance vie. Cette possibilité peut être intéressante pour accéder à des fonds différents, diversifier les assureurs ou séparer plusieurs objectifs patrimoniaux.
Fonds euros et unités de compte
Les contrats d’assurance vie actuels sont généralement multisupports : ils permettent de combiner deux grandes catégories de placements.
Le fonds euros vise avant tout la sécurité. Le capital bénéficie d’une garantie selon les conditions du contrat et les intérêts crédités sont définitivement acquis.
Les unités de compte permettent d’investir sur les marchés financiers ou immobiliers : ETF, fonds actions ou obligataires, SCPI, SCI et, dans certains contrats, titres vifs. Leur valeur peut monter comme baisser : le capital investi en unités de compte n’est pas garanti.
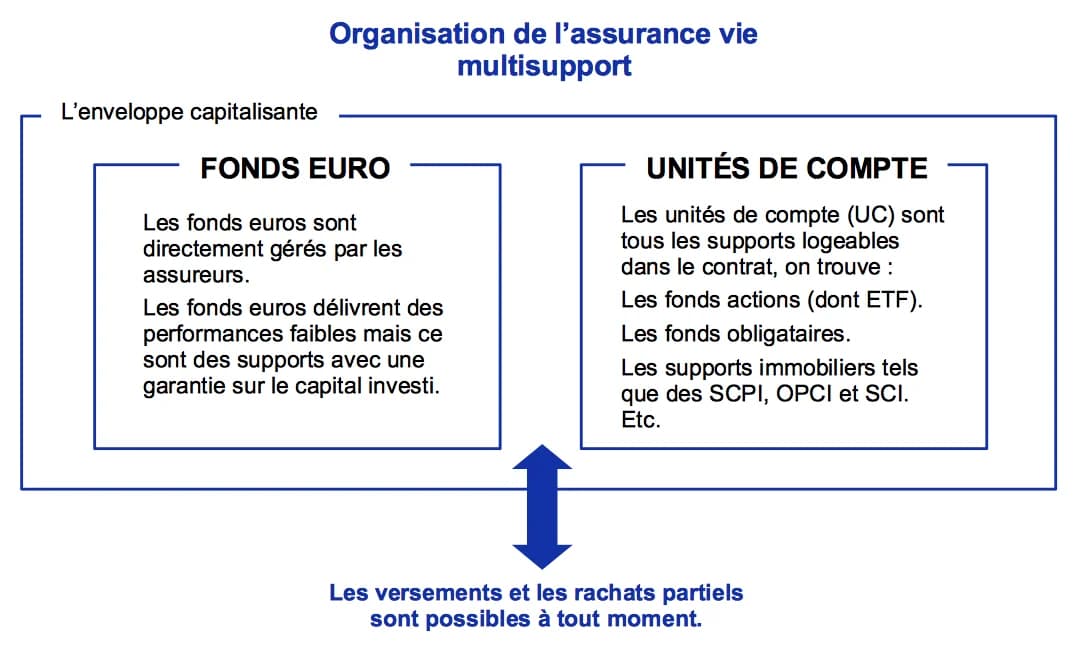
Le fonctionnement de l’assurance vie multisupport : une enveloppe capitalisante permettant de combiner fonds euros et unités de compte.
| Fonctionnement | |
|---|---|
| Versements | Versements libres ou programmés selon les conditions du contrat |
| Retraits | Possibles à tout moment, sous forme de rachat partiel ou total |
| Arbitrages | Modification de l’allocation sans sortir l’argent de l’assurance vie |
| Nombre de contrats | Il est possible de détenir plusieurs assurances vie |
| Fonds euros | Capital garanti selon les conditions du contrat ; intérêts définitivement acquis |
| Unités de compte | Capital non garanti ; valeur susceptible de monter ou de baisser |
| Bénéficiaires | Un ou plusieurs bénéficiaires peuvent être désignés dans la clause bénéficiaire |
L’assurance vie permet donc d’adapter l’allocation à votre horizon. Une somme destinée à un projet proche peut être majoritairement sécurisée, tandis qu’une épargne investie pour plusieurs décennies peut comporter davantage d’unités de compte afin de rechercher une meilleure performance à long terme.
Quels sont les avantages de l’assurance vie ?
Le succès de l’assurance vie tient à la combinaison de trois caractéristiques : une grande souplesse d’utilisation, une fiscalité avantageuse et un régime spécifique pour la transmission du patrimoine.
Une enveloppe polyvalente pour investir
L’assurance vie peut accompagner plusieurs étapes de la vie patrimoniale. Un même contrat peut servir à sécuriser une partie de son épargne sur un fonds euros, puis à investir progressivement sur des ETF, des fonds obligataires ou de l’immobilier.
Les arbitrages permettent de faire évoluer l’allocation sans sortir l’argent de l’enveloppe. Tant qu’aucun retrait n’est effectué, les plus-values réalisées lors des arbitrages ne déclenchent pas d’impôt sur le revenu. Cette capitalisation sans frottement fiscal favorise l’effet boule de neige sur longue période.
Cette polyvalence ne signifie pas qu’il faut tout placer en assurance vie. Le plan d’épargne en actions (PEA), par exemple, est souvent plus adapté pour investir à long terme en actions lorsque les placements recherchés y sont éligibles. L’intérêt de l’assurance vie tient justement à sa complémentarité avec les autres enveloppes.
Une fiscalité attractive
La fiscalité de l’assurance vie devient particulièrement intéressante après 8 ans. Lors d’un retrait, seule la part de gains comprise dans la somme retirée est susceptible d’être imposée.
Pour un contrat de plus de 8 ans, les gains retirés bénéficient notamment d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple marié ou pacsé soumis à imposition commune.
Pour les versements relevant du prélèvement forfaitaire unique, l’assurance vie conserve en 2026 des prélèvements sociaux de 17,2 %. Elle échappe donc à la hausse des prélèvements sociaux qui touche d’autres revenus du capital. Lorsque le taux forfaitaire d’impôt sur le revenu de 12,8 % s’applique, l’imposition totale correspond à 30 %, soit 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux.
La fiscalité dépend toutefois de la date des versements, de l’ancienneté du contrat, du montant des primes et de la situation du contribuable. Nous détaillons ces règles dans notre article consacré à la fiscalité des rachats sur assurance vie.
Un outil pour transmettre son patrimoine
L’assurance vie permet de désigner librement un ou plusieurs bénéficiaires au moyen de la clause bénéficiaire. Au décès de l’assuré, le capital est alors transmis selon le régime propre à l’assurance vie, sous réserve des règles applicables.
Pour les primes versées avant 70 ans, un abattement de 152 500 euros par bénéficiaire peut notamment s’appliquer. Pour les primes versées après 70 ans, le régime est différent : un abattement global de 30 500 euros s’applique aux primes concernées, tandis que les gains bénéficient d’un traitement spécifique.
Ces règles méritent une analyse à part entière. Pour un projet de transmission, il faut notamment tenir compte de l’âge au moment des versements, de la rédaction de la clause bénéficiaire et de la situation familiale.
La protection en cas de défaillance d’un assureur est par ailleurs limitée à 70 000 euros par assuré et par assureur via le Fonds de garantie des assurances de personnes (FGAP). En pratique, la défaillance d’un grand assureur demeure un risque très faible et cette limite ne doit pas être interprétée comme un plafond conseillé pour un contrat d’assurance vie.
Les détenteurs d’un patrimoine financier important peuvent également étudier l’assurance vie luxembourgeoise, notamment pour son mécanisme de protection des avoirs reposant sur le super-privilège luxembourgeois.
Les fonds euros pour sécuriser son épargne
Les fonds euros sont la poche sécurisée de l’assurance vie. Ils sont principalement investis en obligations, auxquelles peuvent s’ajouter de l’immobilier, des actions et d’autres actifs selon la stratégie de l’assureur.
Leur caractéristique essentielle est la garantie du capital, selon les conditions prévues par le contrat. Les intérêts crédités viennent par ailleurs augmenter la valeur garantie : c’est ce que l’on appelle couramment l’effet cliquet.
Les fonds euros sont donc particulièrement adaptés à l’épargne que l’on souhaite sécuriser : projet à court ou moyen terme, poche prudente d’un patrimoine ou réduction progressive du risque à l’approche d’un objectif.
Quel rendement pour les fonds euros en 2026 ?
La hausse des taux obligataires observée à partir de 2022 a redonné des couleurs aux fonds euros. À mesure que les assureurs ont renouvelé une partie de leurs portefeuilles obligataires avec des titres mieux rémunérés, les rendements servis aux épargnants ont progressé.
En 2025, le rendement des fonds euros s’est situé autour de 2,5 % en moyenne, avec des écarts importants selon les contrats. Un niveau globalement comparable est attendu en 2026 dans l’environnement de taux actuel.
Il est néanmoins possible d’obtenir davantage. Certaines assurances vie proposent des offres de taux boostés sur leur fonds euros, généralement pour les nouveaux versements et parfois sous condition d’investir une fraction de l’épargne en unités de compte. Ces bonifications peuvent permettre aux meilleurs fonds euros d’afficher une rémunération sensiblement supérieure à la moyenne.
Il faut donc comparer non seulement le rendement affiché, mais aussi les conditions de la bonification, les frais du contrat et la part d’unités de compte éventuellement imposée. Une rémunération plus élevée ne doit pas conduire à prendre un risque dont vous n’avez pas besoin.
Les gains du fonds euros supportent des prélèvements sociaux de 17,2 %. Pour comparer son rendement avec celui d’un Livret A ou d’un LDDS, il faut donc raisonner après prélèvements sociaux, les intérêts des livrets réglementés étant exonérés.
Pour consulter les rendements contrat par contrat et les éventuelles offres de bonification, consultez notre comparatif des meilleurs fonds euros.
Les unités de compte pour diversifier son assurance vie
Les unités de compte regroupent les placements dont la valeur évolue au cours du temps. Contrairement au fonds euros, elles ne bénéficient pas d’une garantie en capital : l’épargnant peut réaliser une plus-value comme subir une perte.
Leur intérêt est de donner accès, au sein de l’assurance vie, à plusieurs classes d’actifs et donc de construire une allocation adaptée à son horizon et à son niveau de risque.
| Exemple | Capital garanti ? | Horizon indicatif | Disponibilité selon les contrats | |
|---|---|---|---|---|
| Fonds euros | Fonds général de l’assureur | Oui, selon les conditions du contrat | Court à long terme | Très large |
| ETF actions | MSCI World, S&P 500 | Non | Long terme | Variable selon le contrat |
| Fonds obligataires | Obligations d’États ou d’entreprises | Non | Moyen à long terme | Large |
| SCPI / SCI | Immobilier pierre-papier | Non | Long terme | Variable selon le contrat |
| Titres vifs | Actions détenues en direct | Non | Long terme | Peu répandue |
ETF, fonds actions et fonds obligataires
L’assurance vie permet d’investir sur les marchés financiers par l’intermédiaire de fonds. Parmi eux, les ETF (Exchange-Traded Funds), aussi appelés trackers ou fonds indiciels, cherchent à reproduire la performance d’un indice tel que le MSCI World ou le S&P 500.
Leur principal avantage tient à leurs frais de gestion généralement faibles. Les ETF ont donc pris une place croissante dans les allocations de long terme. De grands gestionnaires tels qu’Amundi proposent aujourd’hui une large gamme de fonds indiciels.
Tous les contrats ne référencent toutefois pas les mêmes ETF. Pour un épargnant souhaitant construire une allocation indicielle en assurance vie, le nombre d’ETF disponibles et les frais de gestion appliqués aux unités de compte constituent deux critères importants.
Les fonds obligataires permettent quant à eux d’investir dans des obligations d’États ou d’entreprises. Ils ne doivent pas être confondus avec le fonds euros : leur valeur fluctue et le capital n’est pas garanti.
Vous pouvez consulter notre guide consacré aux ETF pour approfondir leur fonctionnement.
SCPI, SCI et immobilier
L’assurance vie peut également donner accès à l’immobilier « pierre-papier », notamment via des sociétés civiles de placement immobilier (SCPI) et des sociétés civiles immobilières (SCI).
Ces placements permettent de s’exposer à l’immobilier sans acheter directement un appartement ou un local. Ils présentent néanmoins un risque de perte en capital et doivent généralement être envisagés avec un horizon de long terme.
L’offre varie fortement d’un contrat à l’autre. Certaines assurances vie ne proposent que quelques placements immobiliers, tandis que d’autres donnent accès à une gamme beaucoup plus large. Les modalités de perception des revenus, les frais et les conditions de sortie peuvent également différer selon le contrat.
Si cette classe d’actifs vous intéresse, consultez notre article dédié aux SCPI.
Titres vifs et autres placements
Quelques contrats permettent d’investir directement dans une sélection d’actions. Cette possibilité reste peu répandue et le nombre de titres disponibles est généralement beaucoup plus restreint que sur un compte-titres ordinaire ou un PEA.
Pour investir principalement en actions européennes ou via des ETF éligibles, le PEA est souvent plus naturel en raison de sa fiscalité et de l’absence de frais de gestion annuels propres à l’enveloppe. L’assurance vie conserve toutefois l’avantage de réunir plusieurs classes d’actifs dans un même contrat et d'offrir un cadre successoral spécifique.
Comment choisir son contrat d’assurance vie ?
Deux assurances vie peuvent relever du même cadre fiscal tout en étant très différentes en matière de frais, de placements accessibles et de qualité de gestion. Le choix du contrat a donc une importance réelle sur la performance à long terme.
Comparer les frais
Les meilleurs contrats accessibles en ligne ne facturent généralement aucuns frais sur versement. C’est un point important : des frais d’entrée de 2 % ou 3 % amputent immédiatement le capital investi.
Il faut ensuite regarder les frais de gestion annuels. Ils s’appliquent au fonds euros et aux unités de compte selon les conditions du contrat. Sur les unités de compte, des frais proches de 0,50 % par an figurent parmi les niveaux les plus compétitifs du marché.
D’autres frais peuvent s’ajouter : frais d’arbitrage, frais propres aux fonds sélectionnés ou frais spécifiques à certains placements immobiliers. L’illusion de la gratuité n’existe pas en matière d’investissement : il faut regarder l’ensemble de la chaîne de coûts.
Regarder les placements accessibles
Un bon contrat doit avant tout permettre d’accéder aux placements dont vous avez réellement besoin.
Pour un profil prudent, la qualité du fonds euros est déterminante. Pour un investisseur de long terme, la présence d’ETF diversifiés et peu coûteux peut être beaucoup plus importante. Un épargnant souhaitant investir dans l’immobilier regardera plutôt la gamme de SCPI et de SCI.
Il ne sert donc à rien de rechercher le contrat affichant le plus grand nombre d’unités de compte si la majorité ne correspond pas à votre stratégie.
Gestion libre ou gestion pilotée ?
En gestion libre, vous choisissez vous-même vos placements et réalisez vos arbitrages. Cette solution offre davantage de contrôle et permet notamment de construire une allocation à faibles frais avec des ETF.
En gestion pilotée, vous déléguez l’allocation et les arbitrages à un professionnel selon un profil de risque. Cette simplicité a un coût et la qualité des gestions varie fortement.
Nous détaillons les différences entre gestion libre et gestion pilotée. Si vous souhaitez comparer directement les offres du marché, consultez également notre comparatif des meilleures assurances vie et notre classement des meilleures assurances vie en gestion pilotée.
En définitive, l’assurance vie est moins un placement unique qu’une boîte à outils patrimoniale. Le contrat définit le cadre, mais la performance et le niveau de risque dépendent surtout des placements que vous choisissez à l’intérieur. Avant d’ouvrir une assurance vie, il faut donc regarder à la fois les frais, la qualité du fonds euros, les unités de compte disponibles et la façon dont l’ensemble s’intègre dans votre patrimoine.