Investir son patrimoine ne s’improvise pas. Avant de choisir une assurance vie, un plan d’épargne en actions (PEA), un fonds ou un investissement immobilier, une question beaucoup plus importante se pose : comment répartir votre patrimoine entre les différentes classes d’actifs ?
C’est précisément le rôle de l’allocation patrimoniale.
Une bonne allocation patrimoniale répartit votre capital entre liquidités, placements sécurisés, obligations, actions, immobilier et éventuellement d’autres actifs en fonction de trois éléments : vos objectifs, votre horizon et le risque que vous pouvez réellement accepter.
Il n’existe donc pas d’allocation idéale dans l’absolu.
Une allocation composée majoritairement d’actions peut être cohérente pour un actif de 35 ans investissant pour sa retraite dans trente ans. Elle serait beaucoup plus difficile à défendre pour une personne devant utiliser l’essentiel de son capital pour acheter sa résidence principale dans deux ans.
Les épargnants souhaitant gérer leur patrimoine eux-mêmes doivent apprendre à construire cette répartition. Ceux qui n’en ont ni le temps ni l’envie peuvent se tourner vers la gestion pilotée ou, lorsque leur situation nécessite une réflexion patrimoniale plus large, vers un conseiller en gestion de patrimoine.
Dans cet article, nous allons surtout nous concentrer sur la méthode : comment construire, puis faire vivre une allocation patrimoniale cohérente ?
Qu’est-ce qu’une allocation patrimoniale ?
L’allocation patrimoniale consiste à décider quelle part de votre patrimoine doit être exposée à chaque grande classe d’actifs.
Autrement dit, avant de vous demander quel ETF acheter ou quelle assurance vie ouvrir, vous devez déterminer combien vous souhaitez détenir en actions, en immobilier, en actifs sécurisés, en obligations ou en liquidités.
Cette décision est structurante.
Le choix d’un excellent fonds ne compensera pas une allocation profondément inadaptée à vos projets.
Allocation patrimoniale et allocation d’actifs : quelle différence ?
Les deux expressions sont proches, mais l’allocation patrimoniale est plus large.
L’allocation d’actifs désigne généralement la répartition d’un portefeuille financier entre différentes classes d’actifs : actions, obligations, liquidités, immobilier coté, etc.
L’allocation patrimoniale prend du recul et observe l’ensemble de votre patrimoine :
- résidence principale ;
- immobilier locatif ;
- liquidités et livrets ;
- assurance vie ;
- PEA ;
- compte-titres ;
- plan d’épargne retraite (PER) ;
- patrimoine professionnel ;
- dettes et crédits ;
- éventuellement actifs non cotés ou autres investissements.
Cette distinction est fondamentale.
Prenons un investisseur possédant 800 000 € d’immobilier et 200 000 € d’actifs financiers. S’il place la moitié de son assurance vie en fonds immobiliers, son portefeuille financier pourra sembler diversifié, mais son patrimoine global restera extrêmement concentré sur l’immobilier.
L’allocation patrimoniale oblige à regarder toute la forêt plutôt qu’un seul arbre.
Le rôle des différentes classes d’actifs
Chaque classe d’actifs possède un métier différent dans le patrimoine.
| Classe d’actifs | Rôle principal | Risque | Liquidité | Points d’attention |
|---|---|---|---|---|
| Liquidités et livrets | Épargne de précaution et projets proches | Très faible | Excellente | Rendement limité ; priorité à la disponibilité plutôt qu’à la performance. |
| Fonds en euros | Sécurisation d’une partie du patrimoine | Faible | Bonne | Garantie en capital selon les conditions du contrat ; rendement variable d’un fonds à l’autre. |
| Obligations | Diversification, stabilisation et revenus | Faible à élevé selon l’émetteur et la durée | Généralement bonne pour les fonds et titres cotés | Risque de taux, risque de crédit et perte en capital possible. |
| Actions | Croissance du patrimoine à long terme | Élevé à court terme | Excellente pour les titres cotés | Forte volatilité ; diversification géographique et sectorielle importante. |
| Immobilier | Diversification, usage et/ou revenus | Modéré à élevé | Faible à moyenne | Concentration géographique, travaux, vacance, fiscalité et délai de revente. |
| Private equity | Diversification et recherche de croissance à long terme | Élevé | Très faible | Capital souvent immobilisé plusieurs années ; sélection des fonds déterminante. |
| Or | Actif de diversification | Volatil | Bonne selon le véhicule choisi | Ne génère ni intérêt ni dividende ; peut connaître de longues périodes de stagnation. |
Les liquidités assurent la disponibilité. Les actifs sécurisés stabilisent le patrimoine. Les obligations peuvent contribuer à la diversification et au rendement. Les actions constituent un moteur de croissance à long terme. L’immobilier apporte une exposition à des actifs réels et peut générer des revenus.
Le private equity ou l’or peuvent éventuellement compléter une allocation, mais ils ne constituent pas des passages obligés.
Une allocation réussie n’est pas celle qui contient le plus de lignes. C’est celle où chaque grande poche possède une fonction identifiable.
Vos objectifs financiers conditionnent l’allocation du patrimoine
Comme nous l’expliquons dans notre article sur les 3 points essentiels pour optimiser votre épargne, l’horizon de placement conditionne directement le niveau de risque que vous pouvez accepter.
La première étape consiste donc à transformer vos projets de vie en horizons financiers.
Jeune actif souhaitant financer l’achat d’une résidence principale
L’achat de la résidence principale est souvent l’un des premiers grands objectifs patrimoniaux.
Supposons qu’un jeune actif dispose de 60 000 € et souhaite consacrer 50 000 € à un apport immobilier dans trois ans.
Ces 50 000 € n’ont pas vocation à rechercher la performance maximale. Ils doivent avant tout être disponibles lorsque le projet se présentera.
Une forte exposition aux actions serait dangereuse. Une baisse boursière de 30 % quelques mois avant la signature pourrait remettre en cause l’achat.
L’épargne correspondant à l’apport peut donc être orientée principalement vers des solutions sécurisées : livrets réglementés et fonds en euros d’une assurance vie, selon la situation.
Le reste du patrimoine, qui n’est pas destiné à l’achat, peut suivre une stratégie différente.
C’est une idée importante : vous n’avez pas nécessairement un horizon unique. Vous avez souvent plusieurs poches d’épargne ayant chacune leur propre calendrier.
Valoriser un patrimoine à long terme
Prenons maintenant une personne disposant déjà de son épargne de précaution et n’ayant pas besoin d’une partie de son capital avant vingt ans.
L’horizon long permet d’accepter davantage de volatilité en contrepartie d’une espérance de rendement supérieure.
Une allocation patrimoniale illustrative pourrait par exemple comporter :
- 10 % de liquidités et placements sécurisés ;
- 55 % d’actions ;
- 25 % d’immobilier ;
- 10 % d’obligations.
Ces pourcentages ne constituent évidemment pas une recommandation universelle. Ils servent uniquement à montrer comment un patrimoine peut être réparti entre plusieurs moteurs.
L’allocation réelle dépendra notamment de l’immobilier déjà détenu, de l’âge, des revenus, de la stabilité professionnelle, des projets familiaux et du tempérament de l’investisseur.
Pour la poche actions, les fonds indiciels cotés ou ETF permettent d’obtenir simplement une diversification internationale. Pour l’immobilier, l’exposition peut provenir de la résidence principale, d’un investissement locatif, de SCPI ou de foncières cotées.
Préparer puis financer sa retraite
La retraite pose deux questions successives.
Pendant la phase d’accumulation, l’objectif est de faire croître le patrimoine sur un horizon souvent long.
Une fois à la retraite, une nouvelle contrainte apparaît : le patrimoine doit participer au financement du niveau de vie.
Il peut alors être pertinent d’associer :
- une poche de liquidités pour les dépenses proches ;
- des actifs sécurisés ou obligataires pour réduire la volatilité ;
- des actions pour conserver un moteur de croissance à long terme ;
- éventuellement de l’immobilier générateur de revenus.
Il ne faut pas pour autant construire toute la stratégie autour des seuls dividendes.
Un dividende n’est pas un rendement gratuit : lorsqu’une entreprise distribue une partie de sa trésorerie, cette somme sort de son patrimoine. Pour un investisseur, il est généralement plus pertinent de raisonner en rendement total, c’est-à-dire en additionnant l’évolution de la valeur des investissements et les revenus distribués.
L’objectif n’est donc pas nécessairement de posséder uniquement des placements qui versent une rente. Il est de construire un patrimoine capable de financer durablement les retraits nécessaires.
Quelle allocation patrimoniale selon votre horizon et votre profil ?
L’horizon constitue l’un des principaux déterminants de l’allocation, mais il ne suffit pas.
Deux personnes investissant sur quinze ans peuvent avoir des patrimoines, des revenus et des projets radicalement différents.
Le tableau suivant donne donc des repères, et non des allocations toutes faites.
| Profil / horizon | Priorité | Poche sécurisée | Actions | Immobilier | Obligations |
|---|---|---|---|---|---|
| Projet à moins de 3 ans | Préserver le capital nécessaire au projet | Forte | Très faible à nulle pour le capital indispensable | Faible pour la poche projet | Faible à modérée selon le risque et l’échéance |
| Projet à 3-8 ans | Équilibrer sécurité et rendement | Importante | Faible à modérée selon la flexibilité | Selon le patrimoine existant | Modérée |
| Long terme prudent | Faire croître le capital avec des fluctuations contenues | Modérée à importante | Modérée | Selon le patrimoine existant | Modérée |
| Long terme équilibré | Croissance et diversification | Faible à modérée | Importante | Modérée selon le patrimoine | Faible à modérée |
| Long terme dynamique | Rechercher la croissance à long terme en acceptant une forte volatilité | Limitée hors épargne de précaution | Très importante | Selon le patrimoine existant | Faible à modérée |
Votre patrimoine existant compte autant que votre portefeuille financier
C’est probablement l’une des erreurs les plus fréquentes lorsque l’on réfléchit à son allocation.
Imaginons deux personnes disposant chacune de 300 000 € à investir.
La première est locataire et ne possède aucun bien immobilier.
La seconde possède déjà sa résidence principale et deux appartements locatifs représentant 900 000 € d’actifs, avec des crédits associés.
Il serait étrange de leur proposer exactement la même allocation financière.
La seconde personne est déjà très fortement exposée à l’immobilier. Ajouter massivement des SCPI dans son assurance vie renforcerait encore cette concentration.
À l’inverse, la première peut souhaiter introduire davantage d’immobilier dans son allocation globale.
Votre PEA et votre assurance vie ne vivent pas sur une île. Ils doivent être analysés avec le reste du patrimoine.
Tenez également compte de vos dettes
Une allocation patrimoniale ne s’arrête pas à l’actif du bilan.
Les crédits comptent.
Un investisseur possédant plusieurs biens immobiliers financés à crédit est exposé à l’immobilier sur des montants supérieurs à ses seuls capitaux propres. L’effet de levier peut amplifier la constitution du patrimoine, mais il augmente également certains risques : mensualités, vacance locative, baisse de valeur des biens ou difficulté de refinancement.
La bonne allocation doit donc observer les actifs et les passifs.
Votre tolérance au risque doit rester compatible avec votre allocation
Capacité à prendre du risque et tolérance au risque
Tout le monde n’a pas le même rapport à l’argent.
Il faut surtout distinguer deux notions.
Votre capacité financière à prendre du risque dépend de facteurs relativement objectifs :
- horizon d’investissement ;
- stabilité des revenus ;
- niveau d’épargne de précaution ;
- endettement ;
- projets futurs ;
- poids du capital concerné dans votre patrimoine total.
Votre tolérance au risque est plus psychologique.
Comment réagissez-vous si votre portefeuille d’actions perd 20 %, puis 30 % ? Dormez-vous normalement ? Continuez-vous à investir ? Ou ressentez-vous immédiatement le besoin de vendre pour arrêter la baisse ?
Cette différence est essentielle.
Une personne de 30 ans avec des revenus stables et un horizon de trente ans possède probablement une forte capacité financière à prendre du risque. Mais si une baisse de 25 % la conduit à liquider son portefeuille au pire moment, une allocation extrêmement dynamique n’est peut-être pas adaptée à son tempérament.
La meilleure allocation patrimoniale n’est pas celle qui offre le rendement théorique maximal. C’est celle que vous pourrez conserver lorsque les marchés cesseront d’être confortables.
Les placements sans risque à fort rendement n’existent pas
Que cela soit dit une bonne fois pour toutes : un rendement élevé durable sans contrepartie n’existe pas.
Les actions peuvent délivrer d’excellentes performances à long terme, mais elles connaissent des baisses parfois brutales.
L’immobilier peut générer des loyers et s’apprécier dans le temps, mais il présente des risques de baisse des prix, de vacance, de travaux et de liquidité.
Les obligations peuvent sembler plus tranquilles, mais leur valeur varie avec les taux d’intérêt et la qualité de crédit de l’émetteur.
Même l’or peut connaître de longues périodes de baisse ou de stagnation et ne verse aucun revenu intrinsèque.
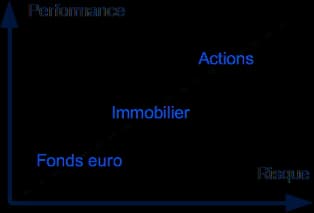
Le rendement est la face visible de la pièce. Le risque se trouve toujours quelque part au revers.
Comment construire et piloter son allocation patrimoniale dans le temps ?
Définir une allocation n’est pas un exercice que l’on réalise une fois avant de ranger le dossier dans un tiroir.
Votre patrimoine évolue. Vos revenus progressent ou diminuent. Vous achetez un logement. Vous remboursez un crédit. Vous avez des enfants. Vous préparez votre retraite.
L’allocation doit suivre ces changements sans pour autant être bouleversée au gré de chaque actualité économique.
1. Faites l’inventaire complet de votre patrimoine
Commencez par dresser un bilan simple :
- comptes courants et livrets ;
- assurances vie ;
- PEA et compte-titres ;
- PER ;
- résidence principale ;
- immobilier locatif ;
- SCPI ;
- patrimoine professionnel ;
- autres actifs ;
- crédits et autres dettes.
Vous pourrez alors calculer le poids réel de chaque grande classe d’actifs.
Cette étape réserve parfois des surprises. Une personne se croyant « prudente » peut découvrir que 80 % de son patrimoine net dépend en réalité du marché immobilier d’une seule ville.
2. Attribuez un objectif à chaque poche
Identifiez ensuite le rôle de chaque capital :
- épargne de précaution ;
- achat immobilier ;
- études des enfants ;
- retraite ;
- revenus complémentaires ;
- transmission ;
- capital destiné à être valorisé sans projet précis à court terme.
Un euro destiné à votre retraite dans trente ans n’a pas le même métier qu’un euro destiné aux travaux de l’année prochaine.
3. Définissez une allocation cible
Une fois les objectifs posés, vous pouvez déterminer la répartition souhaitée entre les grandes classes d’actifs.
Par exemple, une allocation cible pourrait être :
- 10 % de liquidités et actifs sécurisés ;
- 55 % d’actions ;
- 25 % d’immobilier ;
- 10 % d’obligations.
Encore une fois, il s’agit d’un exemple pédagogique, pas d’un modèle à reproduire.
Le véritable intérêt d’une allocation cible est de vous donner une boussole.
Lorsque les marchés s’agitent, vous savez où vous souhaitez aller au lieu de réinventer votre stratégie au milieu de la tempête.
4. Choisissez ensuite les enveloppes
La classe d’actifs et l’enveloppe sont deux choses différentes.
Vous pouvez par exemple détenir des actions :
- dans un PEA ;
- dans une assurance vie via des ETF ou des fonds ;
- dans un PER ;
- dans un compte-titres ordinaire.
L’enveloppe détermine notamment la fiscalité, les règles de retrait et l’univers d’investissement accessible.
Le choix des fonds vient encore après.
L’ordre logique est donc généralement :
objectifs → allocation patrimoniale → enveloppes → intermédiaires → investissements.
Commencer par choisir un fonds à la mode revient à choisir les meubles avant d’avoir dessiné le plan de la maison.
5. Rééquilibrez lorsque l’allocation s’éloigne de la cible
Supposons que votre allocation financière cible soit composée de 60 % d’actions et 40 % d’actifs défensifs.
Après plusieurs années de forte hausse boursière, les actions représentent désormais 72 % du portefeuille.
Votre patrimoine est devenu plus risqué sans que vous ayez explicitement décidé de prendre davantage de risque.
Le rééquilibrage consiste à rapprocher le portefeuille de son allocation cible, par exemple en orientant les nouveaux versements vers les poches sous-pondérées ou, si nécessaire, en réalisant des arbitrages.
Pour un patrimoine simple, un contrôle périodique — par exemple annuel — permet souvent d’éviter de transformer le suivi en agitation permanente.
Le but n’est pas de réagir à chaque mouvement de marché. Une bonne allocation doit justement vous éviter d’avoir à prendre une nouvelle décision chaque lundi matin.
Faut-il gérer soi-même son allocation ou la déléguer ?
Gérer soi-même : plus accessible qu’autrefois
Gérer ses finances demande du temps, mais les outils disponibles ont considérablement simplifié la tâche.
Les ETF permettent d’obtenir une diversification très large avec peu de lignes. Les courtiers en ligne et les assurances vie modernes donnent accès à des univers d’investissement importants avec des frais réduits.
Une fois l’allocation définie, une partie du processus peut également être automatisée avec des versements programmés.
La difficulté n’est donc pas seulement technique.
Il faut aussi être capable de conserver sa stratégie lorsque les marchés baissent, de rééquilibrer sans céder aux modes et de ne pas modifier son allocation simplement parce qu’une classe d’actifs vient de connaître trois bonnes années.
La gestion pilotée pour déléguer le portefeuille financier
Si vous ne souhaitez pas choisir vous-même vos investissements, vous pouvez opter pour la gestion pilotée.
Des acteurs comme Yomoni, Ramify, Nalo ou Goodvest proposent des allocations gérées selon le profil de l’épargnant. Cette solution permet de déléguer la sélection des fonds et les rééquilibrages.
Vous pouvez consulter notre comparatif des meilleures gestions pilotées pour approfondir ce sujet.
Il faut toutefois comprendre la limite de cette approche : une gestion pilotée d’assurance vie gère avant tout le portefeuille confié. Elle ne construit pas nécessairement l’allocation de l’ensemble de votre patrimoine immobilier, financier et professionnel.
Le conseil patrimonial lorsque la situation devient plus globale
Le recours à un conseiller en gestion de patrimoine peut devenir pertinent lorsque les décisions dépassent la seule répartition d’un portefeuille financier.
Cela peut notamment être le cas lorsque vous devez articuler :
- patrimoine privé et professionnel ;
- immobilier et placements financiers ;
- fiscalité ;
- retraite ;
- transmission ;
- protection du conjoint ;
- régime matrimonial ;
- crédits et effet de levier.
Le montant du patrimoine n’est d’ailleurs pas le seul critère.
Un patrimoine relativement modeste mais composé d’une société, de plusieurs crédits immobiliers et d’enjeux familiaux peut demander davantage de réflexion qu’un portefeuille financier beaucoup plus important mais très simple.
Au fond, une bonne allocation patrimoniale repose sur une idée assez sobre : faire correspondre votre argent à votre vie plutôt que votre vie aux placements du moment.
Définissez vos objectifs, observez votre patrimoine dans son ensemble, choisissez un niveau de risque que vous pourrez réellement tenir, puis construisez une allocation suffisamment simple pour être pilotée dans le temps.
C’est moins spectaculaire que de chercher chaque année « le meilleur placement ». Mais sur plusieurs décennies, cette discipline compte souvent bien davantage.